Assurance emprunteur : ce qui change dans vos garanties depuis septembre 2026
30 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
Le taux immobilier proposé par une banque additionne le coût de sa ressource (taux directeurs de la BCE, maintenus à 2,50 % pour la facilité de dépôt le 29 octobre 2026, et taux longs), sa marge, la durée du prêt, le profil de l'emprunteur et la concurrence. Au 3e trimestre 2026, le taux effectif mo
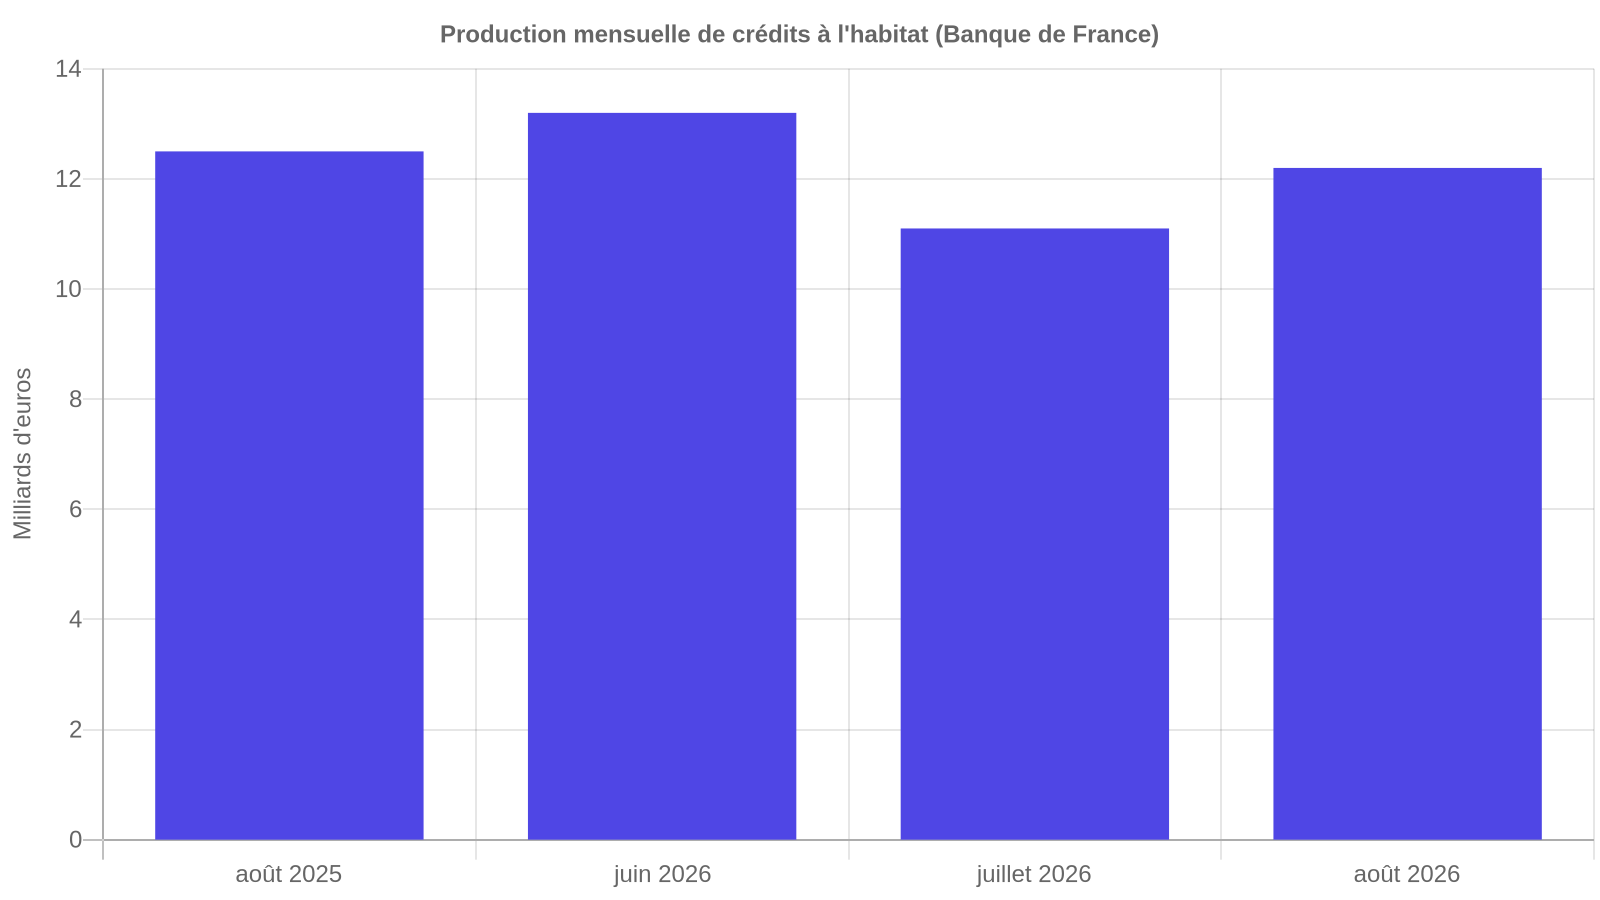
Le 29 octobre 2026, la Banque centrale européenne a laissé ses taux directeurs inchangés, après les avoir relevés de 25 points de base en septembre : la facilité de dépôt reste à 2,50 %. Côté particuliers, le taux moyen des nouveaux crédits à l'habitat atteignait 3,32 % en août 2026, en hausse de 24 points de base depuis janvier. Votre taux immobilier ne se résume pourtant pas à ces moyennes. Il résulte de cinq forces qui s'additionnent : le coût de l'argent pour la banque, sa marge, la durée du prêt, votre profil et la concurrence. Les comprendre permet de savoir ce qui se négocie et ce qui ne se négocie pas.
Une banque prête de l'argent qu'elle doit elle-même se procurer. Deux références pèsent sur ce coût.
Conséquence pratique : une décision de la BCE ne se répercute ni immédiatement ni mécaniquement sur votre offre. Les barèmes bancaires suivent les taux longs avec un décalage, et chaque établissement arbitre selon ses besoins.
Au coût de sa ressource, la banque ajoute sa marge, le coût du risque et ses frais. Le taux nominal (celui qui sert à calculer les intérêts) n'est donc qu'une partie de la facture. Le TAEG réunit l'ensemble : intérêts, frais de dossier, frais d'intermédiaires, assurance et garanties exigées.
Ce TAEG est plafonné par le taux d'usure, défini par la loi comme le taux moyen pratiqué au cours du trimestre précédent, augmenté d'un tiers. Les seuils applicables depuis le 1er octobre 2026 sont les suivants :
| Prêt immobilier à taux fixe | Taux d'usure au 1er octobre 2026 |
|---|---|
| Moins de 10 ans | 4,09 % |
| De 10 à moins de 20 ans | 4,68 % |
| 20 ans et plus | 5,40 % |
Pour un emprunteur âgé ou dont l'assurance coûte cher, ce plafond peut bloquer un dossier pourtant solvable : c'est le TAEG complet qui doit passer sous le seuil, pas seulement le taux nominal.
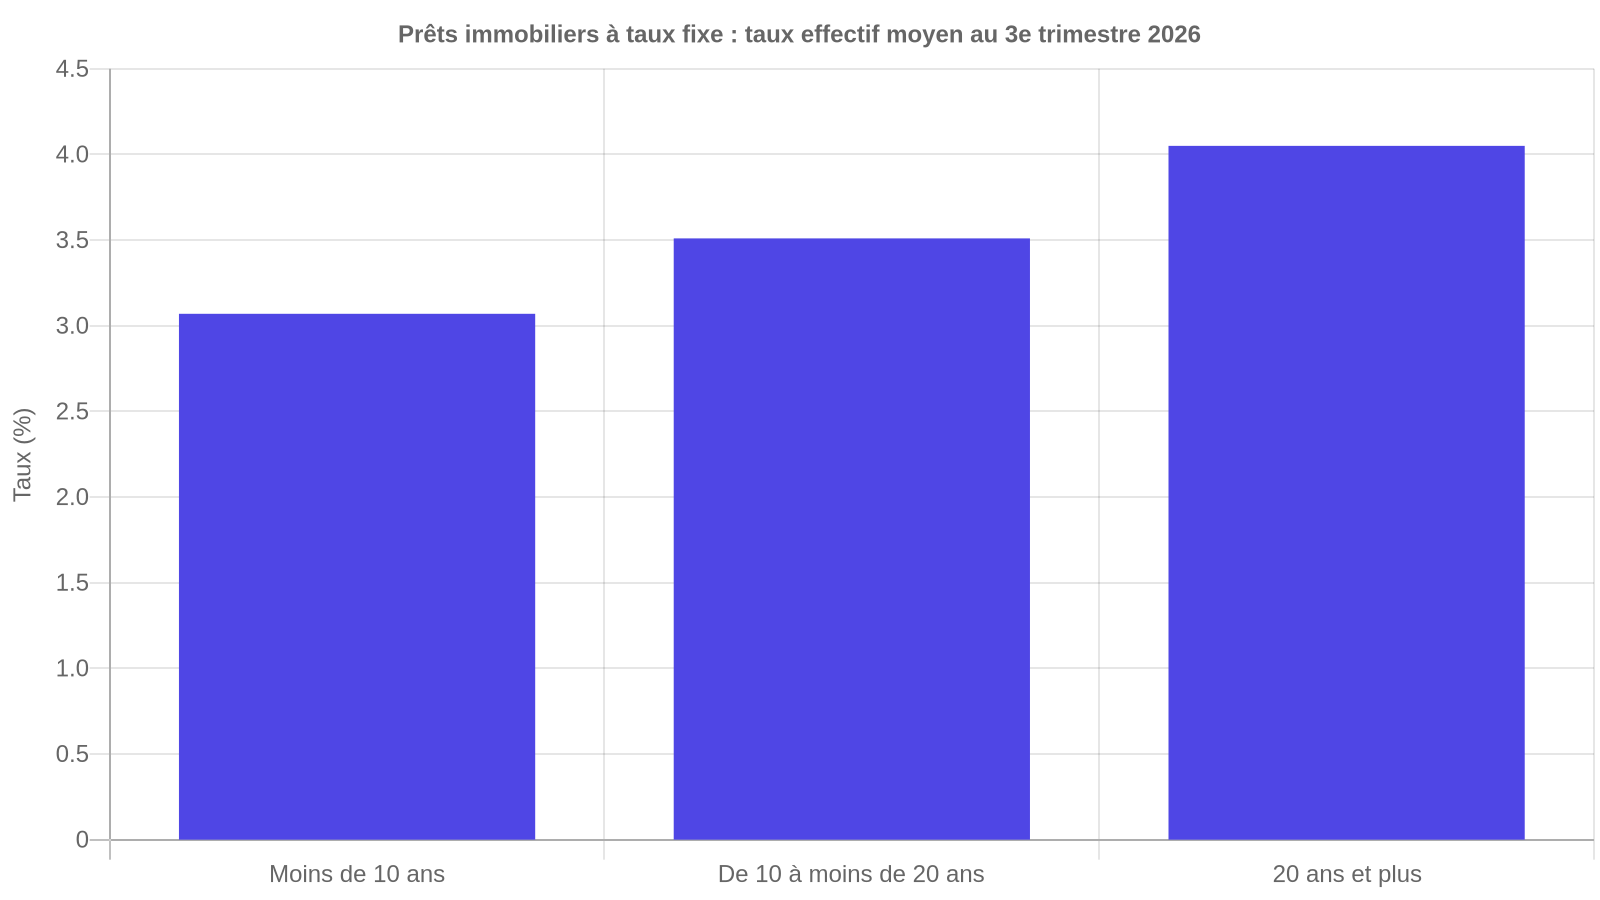
Plus vous empruntez longtemps, plus la banque porte un risque long, et plus le taux monte. Les taux effectifs moyens pratiqués au troisième trimestre 2026 (assurance et frais compris) le montrent clairement :
Près d'un point d'écart sépare un prêt court d'un prêt long. Allonger la durée allège la mensualité mais renchérit deux fois le crédit : par le taux, et par le nombre d'années d'intérêts.
À durée égale, deux emprunteurs n'obtiennent pas le même taux. La banque regarde :
Ce que vous apportez à la banque compte aussi : domiciliation des revenus, épargne, produits d'assurance. C'est souvent là que se joue l'écart entre le barème affiché et le taux finalement proposé.
Chaque banque fixe ses barèmes selon ses objectifs commerciaux du moment. Un établissement en retard sur ses volumes peut se montrer plus agressif qu'un concurrent déjà servi. D'où l'intérêt de solliciter plusieurs banques, directement ou par un courtier, et de comparer les offres sur leur TAEG plutôt que sur leur taux d'appel.
Le calendrier joue enfin : une offre de prêt engage la banque pendant au moins 30 jours. Entre une simulation de septembre et une offre de novembre, le barème a pu bouger.
| Indicateur | Valeur | Date |
|---|---|---|
| Facilité de dépôt de la BCE | 2,50 % | depuis le 16 septembre 2026, maintenue le 29 octobre |
| Taux moyen des nouveaux crédits à l'habitat (hors renégociations) | 3,32 % | août 2026 |
| Taux d'usure, prêts de 20 ans et plus | 5,40 % | 4e trimestre 2026 |
Le taux immobilier se construit en couches : le marché fixe le socle, la banque sa marge, et votre dossier fait le reste. Seules les deux dernières couches se travaillent. Comparez plusieurs offres sur leur TAEG, testez une durée plus courte si votre budget le permet, et vérifiez les chiffres les plus récents auprès de votre banque ou d'un courtier avant de vous engager. Nos guides consacrés au crédit immobilier et à l'assurance emprunteur prolongent ce point.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.