Assurance emprunteur : ce qui change dans vos garanties depuis septembre 2026
30 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
Selon la Banque de France (6 octobre 2026), 12,2 milliards d'euros de nouveaux crédits à l'habitat ont été accordés en août 2026, à un taux moyen de 3,32 %, et 99,5 % des crédits habitat sont à taux fixe. Le parcours d'un crédit immobilier est encadré par un taux d'effort de 35 % et une durée de 25
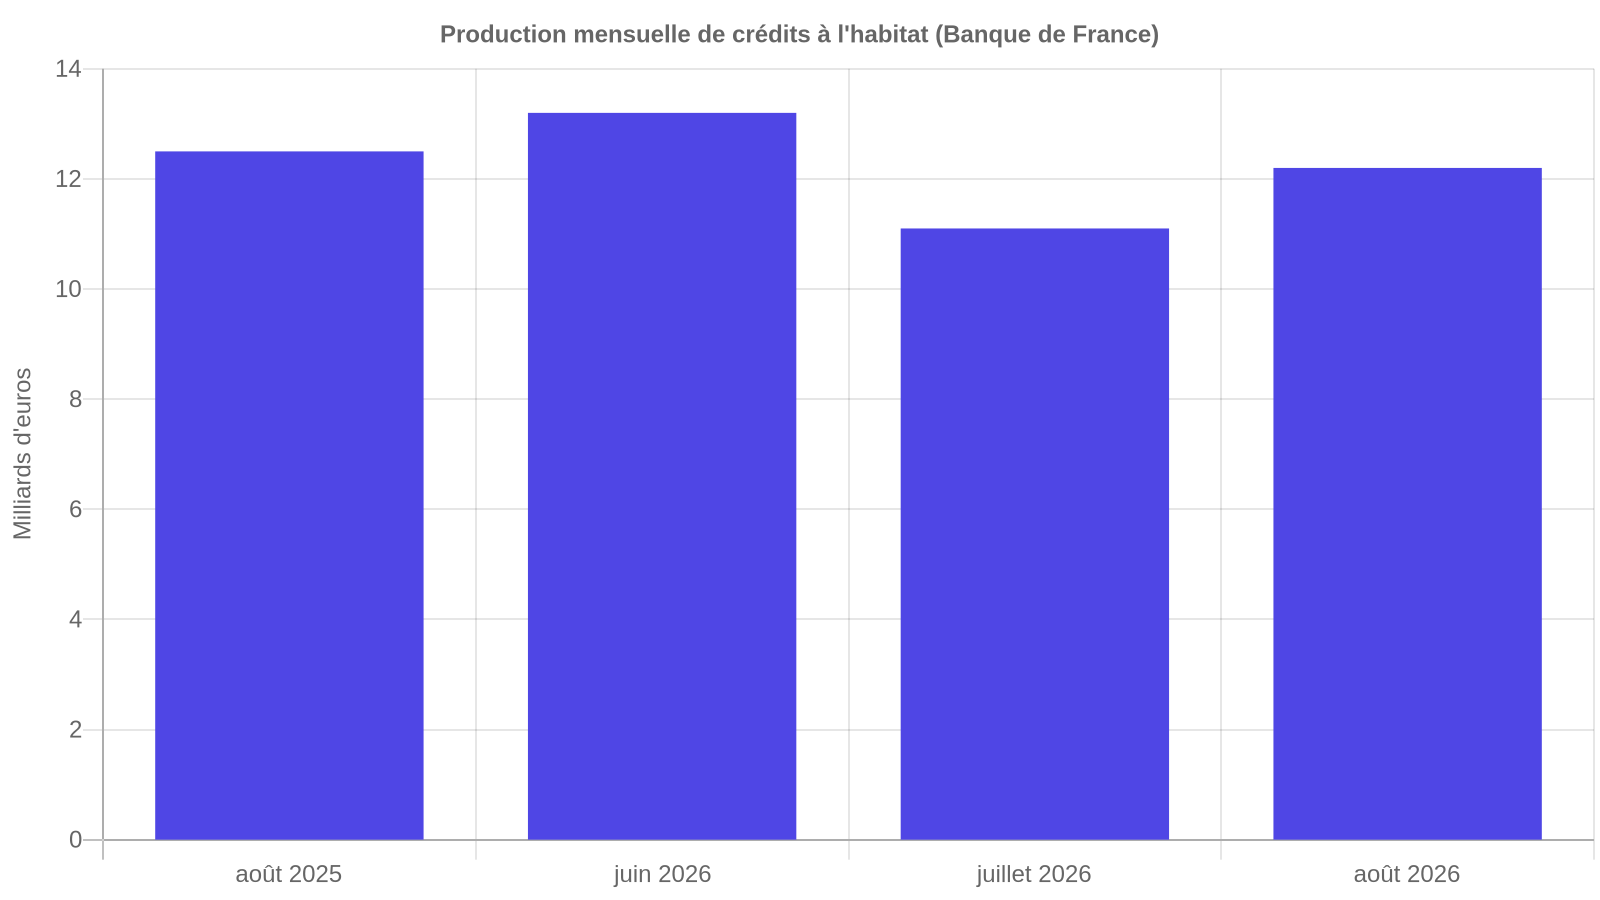
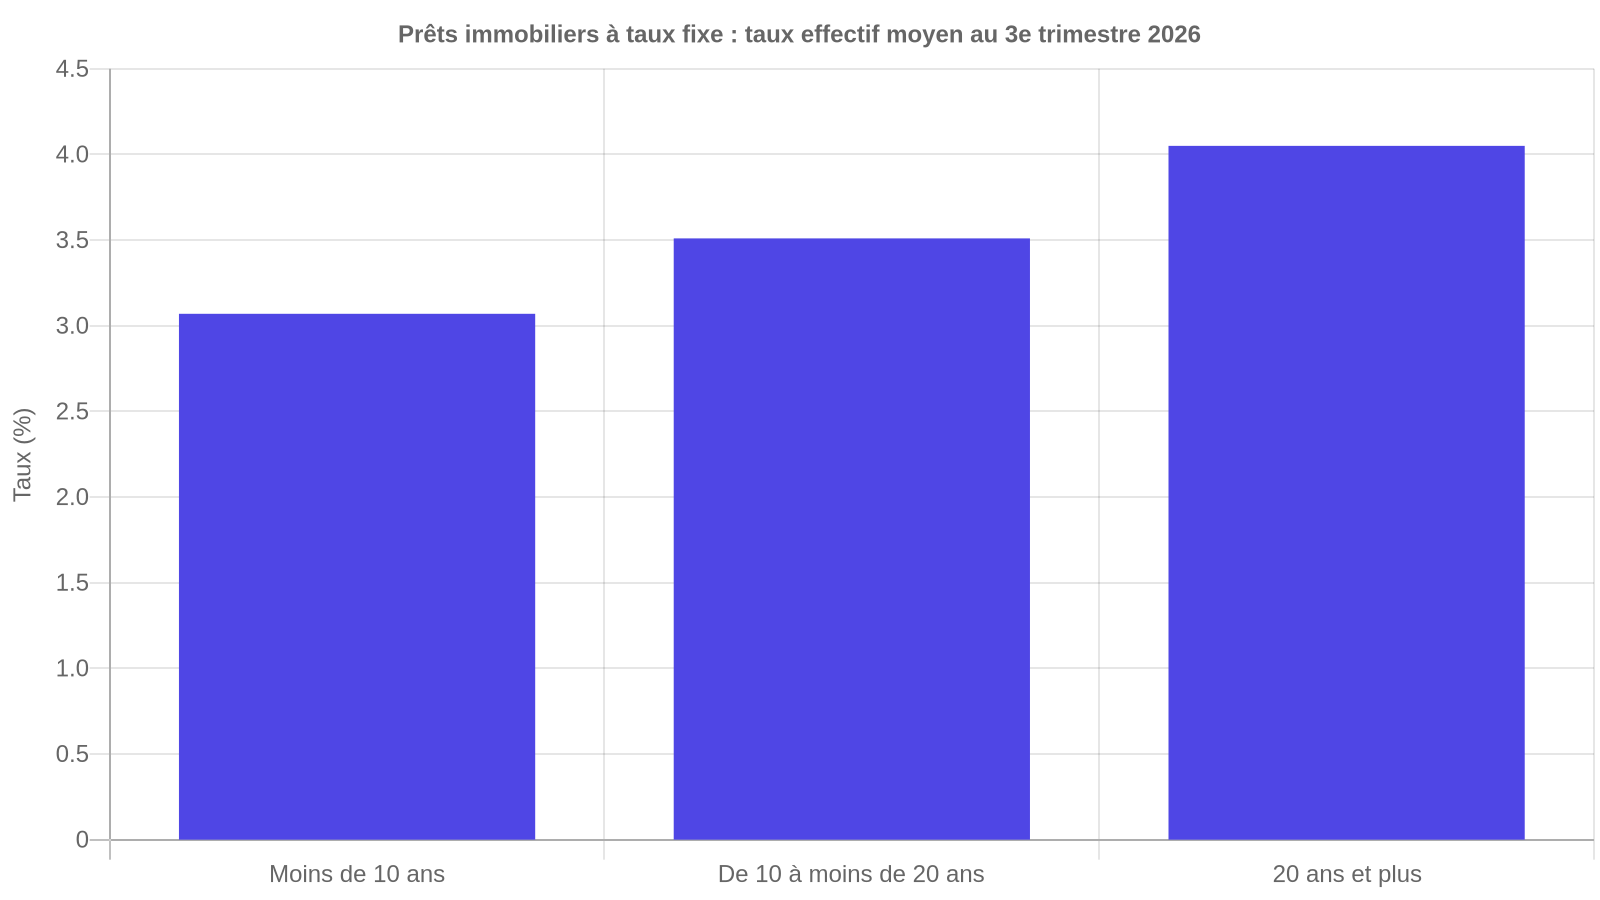
Selon la Banque de France, qui a publié ses derniers chiffres le 6 octobre 2026, les banques ont accordé 12,2 milliards d'euros de nouveaux crédits à l'habitat (hors renégociations, données corrigées des variations saisonnières) en août 2026, après 11,1 milliards en juillet, 13,2 milliards en juin et 12,5 milliards un an plus tôt, en août 2025. Le taux moyen de ces prêts atteint 3,32 %, et 99,5 % des crédits à l'habitat sont à taux fixe. Le crédit immobilier reste donc accessible, mais à un coût qui remonte doucement. Voici le parcours complet du financement, étape par étape, avec les règles qui ne bougent pas et les chiffres qui, eux, changent chaque mois.
Le schéma le plus courant est le prêt amortissable à taux fixe : vous remboursez chaque mois une échéance constante, composée d'intérêts et d'une part de capital. Les crédits relais, qui financent un achat avant la vente d'un autre bien, restent minoritaires : 5,4 % de la production en août 2026, à un taux moyen de 3,79 %. Le prêt peut couvrir le prix du logement, mais aussi une partie des frais annexes, selon la politique de la banque et votre apport.
Deux plafonds encadrent les banques depuis les normes du Haut Conseil de stabilité financière (HCSF) : un taux d'effort de 35 % maximum, assurance comprise, et une durée de 25 ans maximum. Une marge de dérogation existe, mais elle reste l'exception.
La durée joue dans les deux sens. Allonger le prêt baisse la mensualité, mais l'amortissement est plus lent et le montant des intérêts plus élevé. Un calcul indicatif sur 150 000 euros empruntés à 3,32 %, hors assurance, le montre :
| Durée | Mensualité | Revenu mensuel minimal à 35 % | Coût des intérêts |
|---|---|---|---|
| 20 ans | environ 856 euros | environ 2 446 euros | environ 55 500 euros |
| 25 ans | environ 737 euros | environ 2 104 euros | environ 71 000 euros |
Cinq ans de plus coûtent ici quelque 15 000 euros d'intérêts supplémentaires. C'est le prix de la souplesse budgétaire, et il mérite d'être regardé en face.
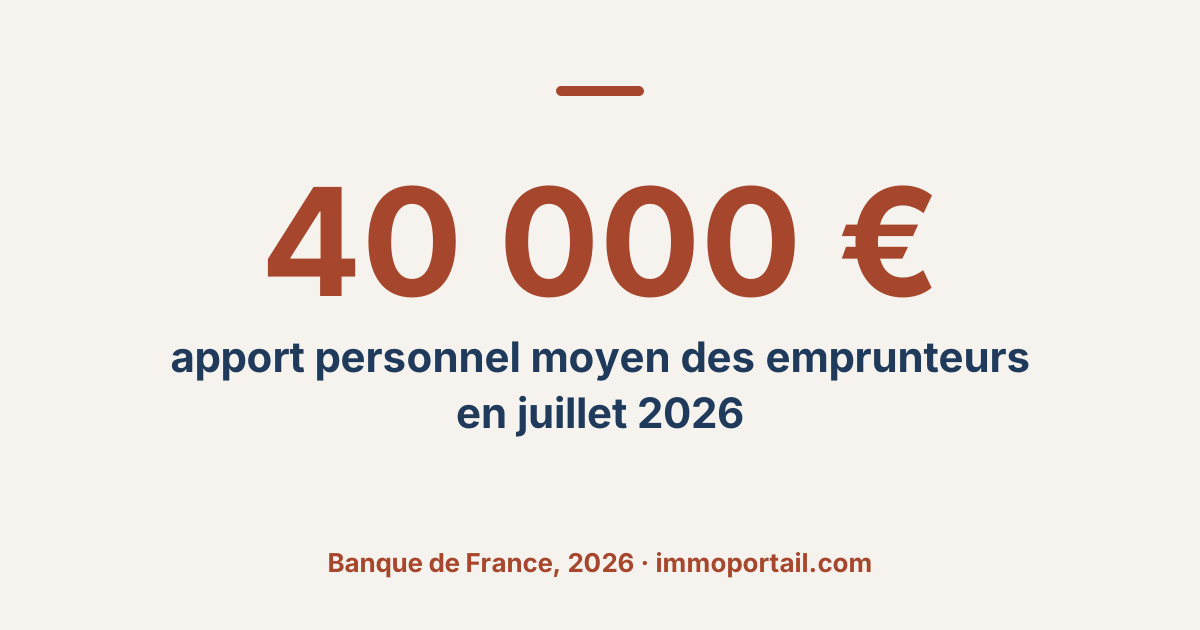
Quant à l'apport personnel, aucun texte n'en fixe le montant. Les banques l'apprécient au cas par cas, et il sert le plus souvent à couvrir les frais de notaire et de garantie.
Le taux nominal affiché dans une publicité ne dit pas tout. Pour comparer deux propositions, c'est le TAEG (taux annuel effectif global) qu'il faut mettre côte à côte : il intègre les frais nécessaires pour obtenir le crédit aux conditions proposées. Au moment de bâtir votre plan de financement, additionnez :
La banque exige presque toujours une garantie, qui lui permet d'être remboursée si vous ne pouvez plus payer. L'offre précise laquelle : hypothèque, privilège de prêteur de deniers (pour un logement existant ou un terrain) ou caution.
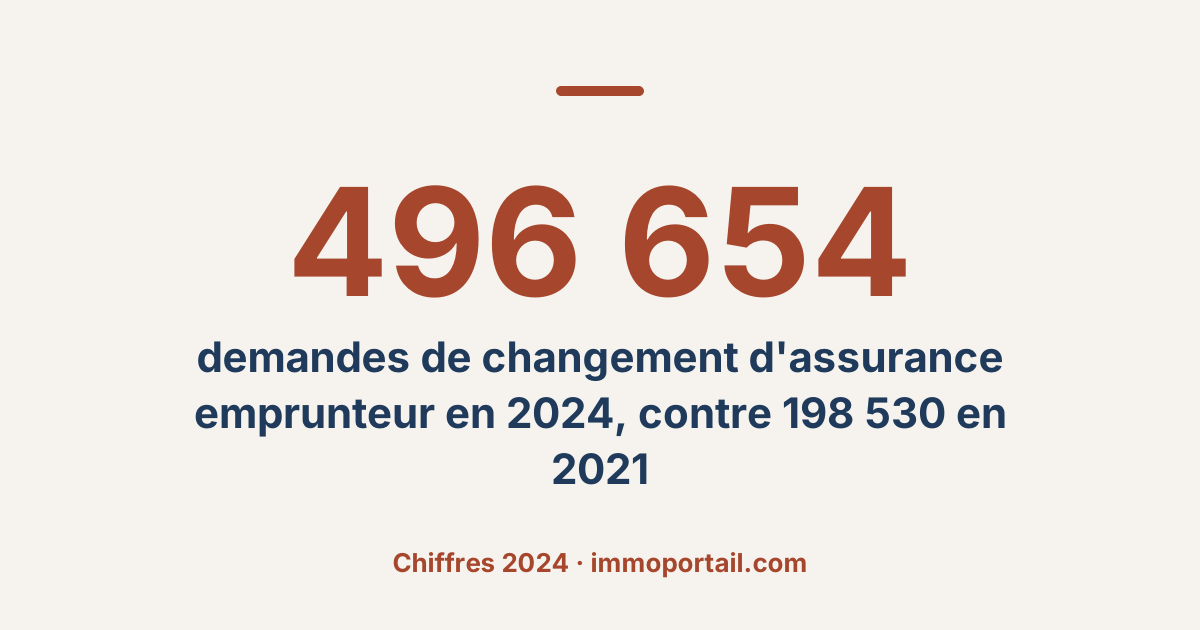
Une assurance emprunteur est généralement exigée, mais vous n'êtes pas obligé de prendre celle que propose l'établissement prêteur. Comparer les couvertures et les tarifs fait partie du travail, au même titre que la négociation du taux.
Votre dossier accepté, la banque doit vous adresser gratuitement une offre de prêt, accompagnée de la fiche d'information standardisée européenne (FISE). Trois délais encadrent ensuite la signature :
Aucun versement de fonds ne peut intervenir avant la fin du délai de réflexion. Prévoyez donc ces jours incompressibles dans le calendrier convenu avec le vendeur.
Une fois l'offre acceptée, elle devient le contrat de prêt. Elle peut toutefois être annulée si l'achat n'est pas réalisé dans les quatre mois qui suivent votre acceptation. Le jour de l'acte authentique, les fonds transitent en général par le notaire, qui règle le vendeur.
Les délais (30 jours, 10 jours, un mois, quatre mois) et la logique du TAEG sont des règles stables. Les taux, la production de crédits et même les plafonds du HCSF, régulièrement débattus, sont conjoncturels. Un plan de financement se recalcule donc au moment de signer, pas six mois avant.
Un crédit immobilier se juge sur son coût total et sur sa durée, pas sur son taux d'appel. Comparez les TAEG, chiffrez l'assurance, respectez les délais légaux et gardez une marge dans votre budget. Vérifiez les chiffres les plus récents auprès de votre banque ou d'un courtier avant de vous engager, puis approfondissez avec nos guides consacrés au taux, à l'assurance emprunteur et au dossier de prêt.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.