Taux immobilier : ce qui fait varier le taux proposé par votre banque
30 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
Depuis le 1er septembre 2026, les assureurs appliquent les engagements d'un avis adopté le 26 mai 2026 : continuité de couverture lors d'un changement d'assurance emprunteur (généralisée au 1er janvier 2027), seuils d'invalidité harmonisés à 66 % et 33 %, décès entendu comme tous types de décès, seu
Depuis le 1er septembre 2026, les assureurs commencent à appliquer une série d'engagements qui modifient la lecture de votre assurance emprunteur : fin des « trous de garantie » quand vous changez de contrat, seuils d'invalidité harmonisés, définition du décès élargie. Ces mesures découlent d'un avis adopté le 26 mai 2026 par le Comité consultatif du secteur financier, l'instance où banques, assureurs et représentants des clients siègent à parité, et rendu public le 24 juin 2026. Leur généralisation s'étale jusqu'au 1er juin 2027.
Le sujet concerne beaucoup de monde : en 2024, le marché comptait plus de 22 millions de contrats couvrant des crédits immobiliers, pour près de 7 milliards d'euros de cotisations. Voici ce qui bouge, ce qui reste stable, et ce que vous pouvez vérifier dès maintenant dans votre contrat.
Un point de méthode d'abord : il ne s'agit pas d'une loi nouvelle mais d'engagements proposés par les professionnels et validés par le comité. Leur force tient à l'adhésion de la profession, et un bilan de leur bonne application est prévu, avec un suivi des tarifs et de la sinistralité à horizon 2028.
Changer d'assurance emprunteur en cours d'arrêt de travail pouvait laisser l'assuré sans couverture : l'ancien contrat était résilié avant la fin de la franchise (la période pendant laquelle le sinistre reste à votre charge), et le nouveau ne prenait pas le relais. Désormais :
Calendrier : mise en place dès le 1er septembre 2026, généralisation au plus tard le 1er janvier 2027.
La garantie invalidité était jusqu'ici évaluée de façon très variable d'un contrat à l'autre, ce qui rendait les comparaisons presque impossibles. Tous les contrats retiendront 66 % de taux d'invalidité pour l'invalidité permanente totale (IPT) et 33 % pour l'invalidité permanente partielle (IPP), les assureurs restant libres de proposer mieux. Les conditions générales devront exposer le barème utilisé, le tableau de calcul du taux et un exemple chiffré.
Autre avancée, plus discrète mais décisive pour un artisan ou un chirurgien : l'incapacité professionnelle sera appréciée au regard de l'activité réellement exercée au moment du sinistre, et non de « toute activité professionnelle ».
Certains contrats discutaient la prise en charge d'un infarctus ou d'un AVC. Le terme générique « décès » couvrira tous les décès, accident comme maladie, y compris AVC, infarctus, malaise vagal et mort subite. Les exclusions légales (le suicide la première année) et contractuelles (sports extrêmes, activités dangereuses) demeurent, et une garantie expressément limitée au décès accidentel reste lue selon sa propre définition.
Ces mesures de lisibilité s'appliquent aux affaires nouvelles depuis le 1er septembre 2026, avec une généralisation pour toute affaire nouvelle postérieure au 1er juin 2027.
La loi Lemoine du 28 février 2022 interdit tout questionnaire de santé lorsque la part assurée n'excède pas 200 000 euros par assuré et que le prêt se termine avant les 60 ans de l'emprunteur. Restait à savoir quels crédits entrent dans ce plafond. Les assureurs ne retiendront que les encours de crédits immobiliers au sens du Code de la consommation, avec une généralisation au plus tard le 1er juin 2027. Le comité juge par ailleurs que les clauses d'exclusion pour états pathologiques antérieurs dans ces contrats sans sélection médicale ne sont pas conformes à l'objectif de la loi. C'est une position, pas une interdiction : relisez vos exclusions.
Le socle du contrat reste le même. L'assurance emprunteur protège à la fois la banque et votre foyer en prenant en charge tout ou partie du remboursement si un aléa survient :
La quotité désigne la part du prêt couverte pour chaque emprunteur. Pour un couple, la couverture totale va de 100 % au minimum à 200 % au maximum : 50/50, 70/30 ou 100/100 selon les revenus de chacun. Le choix pèse sur le prix comme sur la protection du survivant. Pensez aussi au délai de carence, période pendant laquelle une garantie ne peut pas encore jouer après la signature.
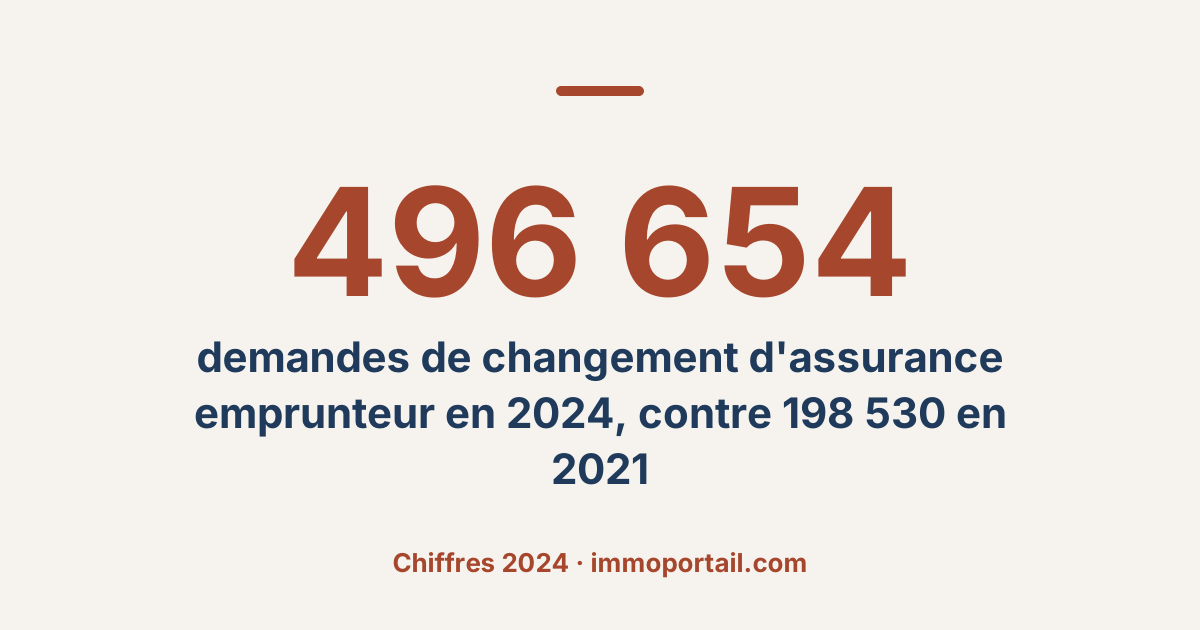
Depuis la loi Lemoine, vous pouvez changer d'assurance à tout moment après la signature du prêt. La pratique s'est installée : les demandes de substitution sont passées de 198 530 en 2021 à 496 654 en 2024, et près de 94 % sont acceptées. Les assureurs extérieurs aux groupes bancaires ne couvraient pourtant que 17,48 % des crédits en 2024, contre 16 % en 2021. Le contrat groupe de la banque reste donc la norme.
Aucun tarif « moyen » ne vaut pour tous. Le prix dépend de votre âge, de votre état de santé quand un questionnaire est permis, de votre métier et de vos loisirs, des garanties retenues, de la quotité et de la durée du prêt. Le mode de calcul compte aussi : une cotisation assise sur le capital initial reste fixe, tandis qu'une cotisation calculée sur le capital restant dû baisse au fil des remboursements. Comparez toujours le coût total sur la durée, jamais la seule mensualité.
Les engagements entrés en application le 1er septembre 2026 rendent le changement d'assurance plus sûr et les contrats plus comparables, sans bouleverser le socle des garanties. Avant toute décision, relisez vos conditions générales, et vérifiez les règles à jour auprès des textes officiels ou d'un professionnel qualifié : la généralisation des mesures court jusqu'en juin 2027.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.