Taux immobilier : ce qui fait varier le taux proposé par votre banque
30 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
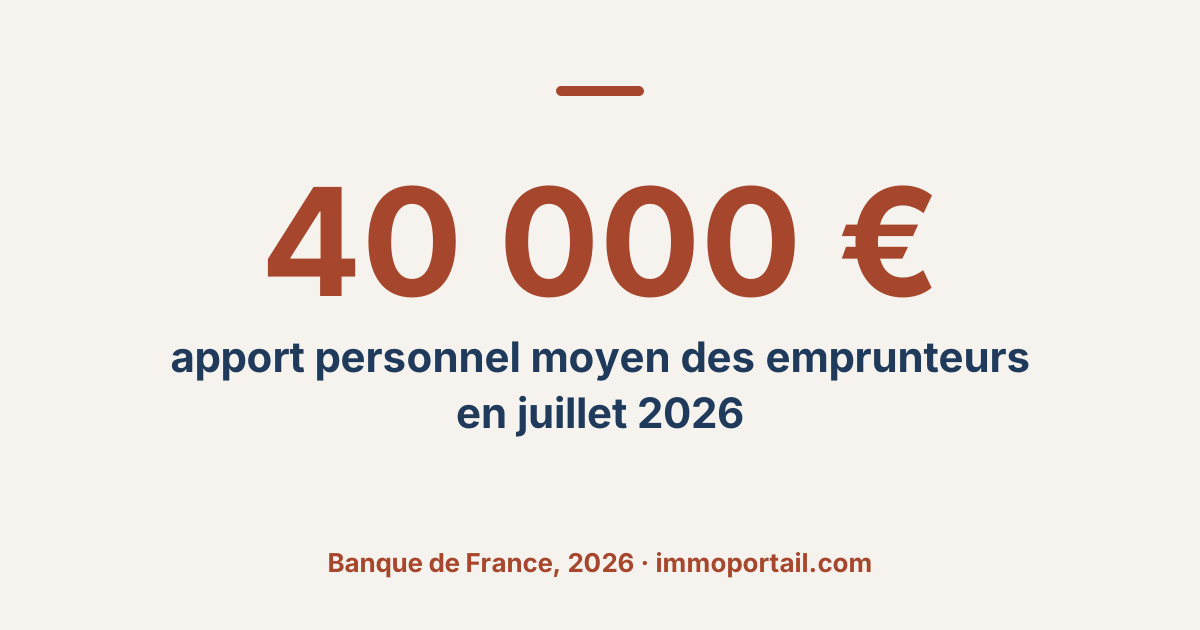
Le taux moyen des nouveaux crédits à l'habitat hors renégociations a atteint 3,32 % en août 2026 (Banque de France, 6 octobre 2026). En juillet 2026, la durée moyenne des prêts était de 22 ans et 8 mois et l'apport moyen de près de 40 000 euros. Un dossier de prêt immobilier réunit identité, revenus
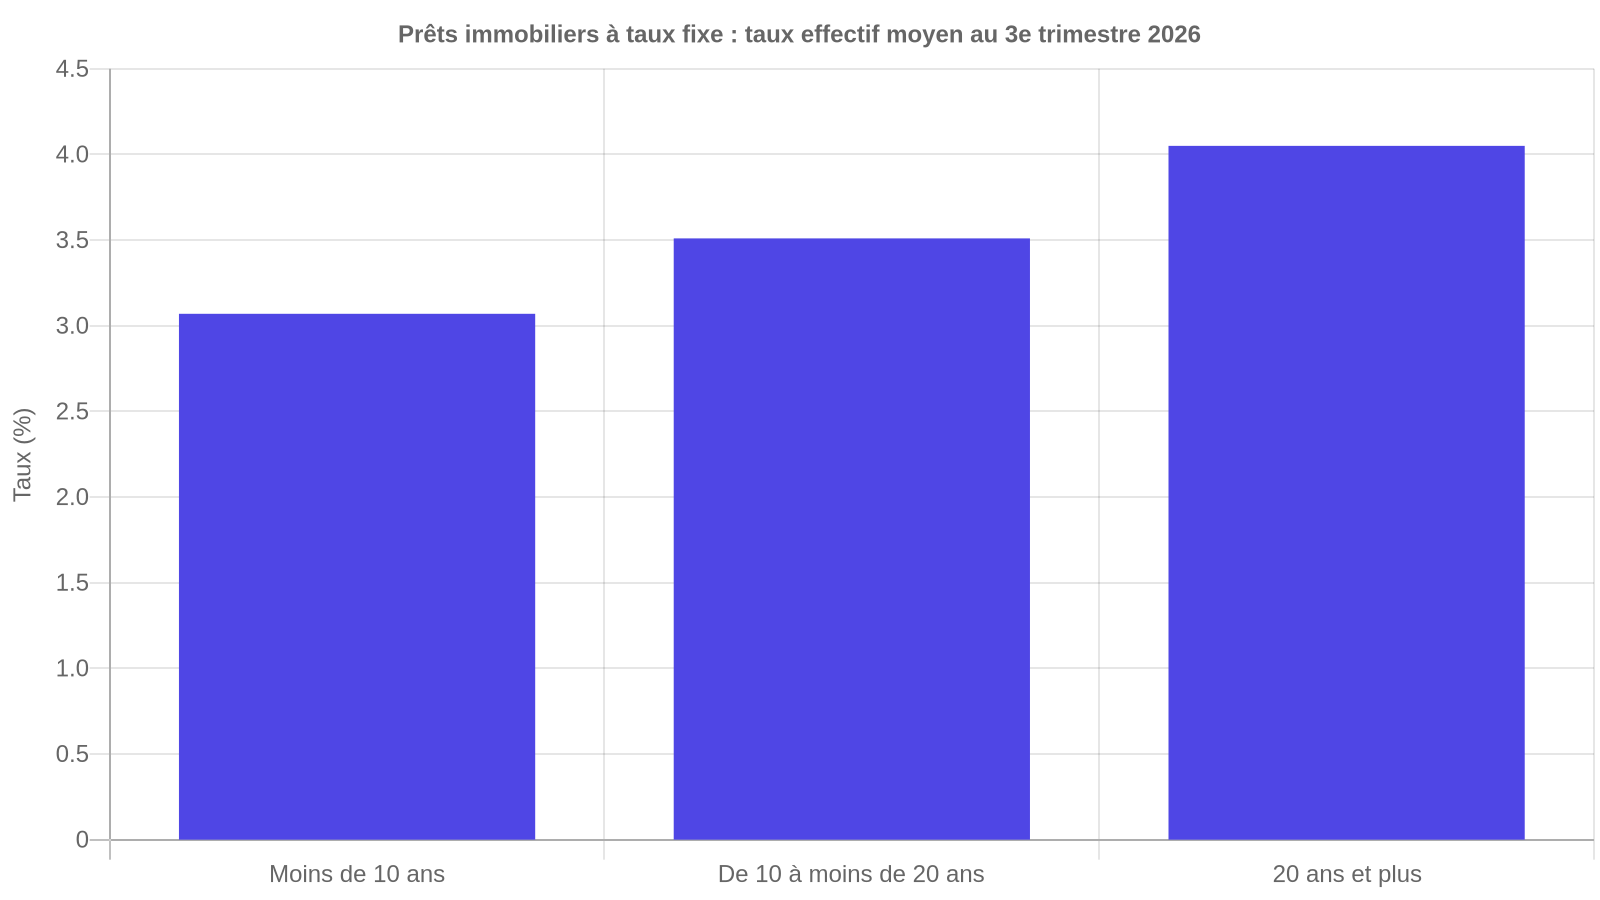
Le crédit immobilier coûte un peu plus cher qu'en début d'année, et les banques regardent les dossiers de près. Le taux moyen des nouveaux crédits à l'habitat, hors renégociations, a atteint 3,32 % en août 2026, après 3,30 % en juillet, d'après les statistiques mises en ligne le 6 octobre 2026 par la Banque de France. Dans ce contexte, un dossier de prêt immobilier complet et cohérent ne garantit pas l'accord, mais il évite de perdre des semaines et de mauvaises surprises. Voici quoi préparer, et pourquoi chaque pièce compte.
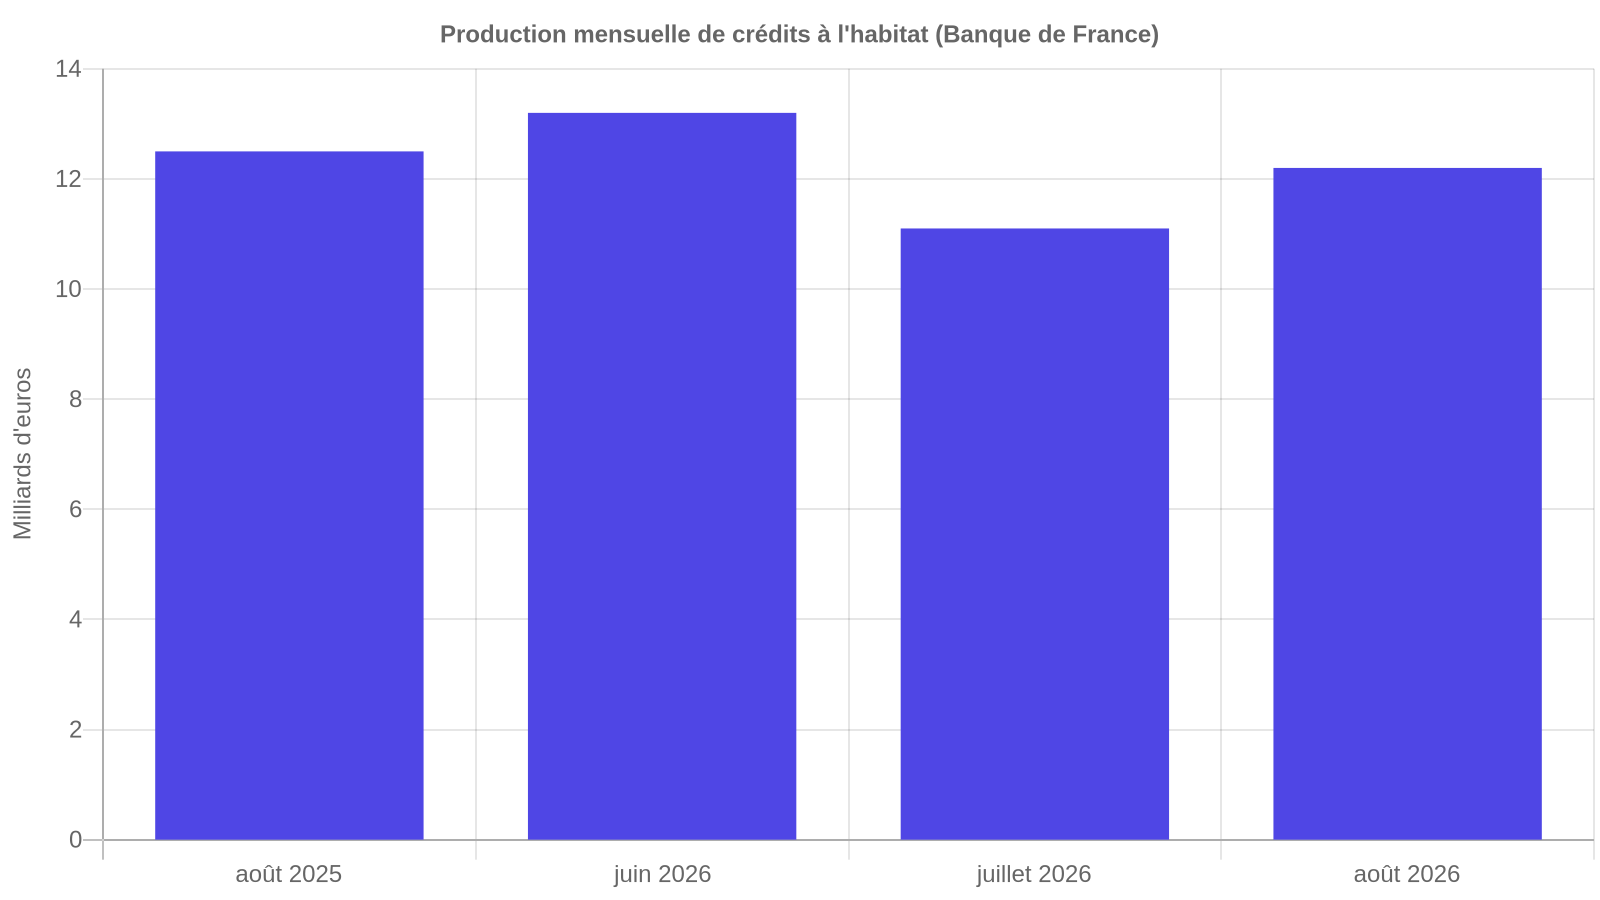
Les volumes tiennent : la production mensuelle de crédits à l'habitat oscille autour de 12 milliards d'euros depuis le début de 2026. Le profil type de l'emprunteur, lui, donne des repères utiles. En juillet 2026, la durée initiale moyenne des nouveaux prêts s'établissait à 22 ans et 8 mois, l'apport personnel atteignait près de 40 k€ en moyenne, et les primo-accédants représentaient 43,9 % des emprunteurs. Pour ces derniers, l'apport moyen était de 34 k€ pour un montant emprunté de 183 k€.
Ces moyennes ne sont pas des seuils d'éligibilité. Elles rappellent simplement que la banque compare votre demande à un marché où l'apport moyen approche 40 k€, et où la marge de manœuvre sur la durée est réduite.
Avant même de lire vos justificatifs, la banque vérifie deux limites fixées par une décision du Haut Conseil de stabilité financière (D-HCSF-2021-7) :
Les établissements disposent d'une marge de flexibilité de 20 % de leur production trimestrielle, réservée en majorité à l'achat de la résidence principale. C'est une soupape, pas un droit : votre dossier doit montrer pourquoi il mérite d'en profiter.
Les listes varient un peu d'une banque à l'autre, mais le socle est stable. Mieux vaut tout scanner une fois, proprement nommé, que de répondre à quatre relances.
Pour un salarié, la banque demande en général les 3 derniers bulletins de salaire, le contrat de travail ou une attestation de l'employeur, et les 2 derniers avis d'imposition. Un indépendant fournit ses derniers bilans ou déclarations fiscales et un extrait Kbis récent, un retraité ses relevés de pension. Les revenus variables (primes, revenus locatifs) sont lus avec prudence : préparez plusieurs années de justificatifs.
Vos relevés de compte servent à mesurer vos charges réelles et votre gestion. Un découvert récurrent ou des dépenses mal maîtrisées peuvent peser plus lourd qu'un salaire modeste. Joignez les relevés de votre épargne (livrets, PEL, assurance vie) pour prouver l'apport, et, si un proche vous aide, un justificatif de donation ou de prêt familial.
Chaque crédit en cours (auto, consommation, autre immobilier) doit apparaître, avec son contrat et son tableau d'amortissement. Une pension alimentaire versée entre aussi dans le calcul du taux d'effort. Mieux vaut un crédit déclaré qu'un crédit découvert par la banque dans vos relevés.
Dans l'ancien, la banque attend le compromis ou la promesse de vente, et le devis estimatif des travaux si vous en prévoyez. Dans le neuf, le contrat de réservation, le plan, le descriptif et l'échéancier de paiement. Pour une construction, le titre de propriété du terrain, le contrat de construction et le permis de construire.
Le dossier se prépare en deux temps. Les pièces personnelles, les revenus et les relevés peuvent être rassemblés dès que vous commencez à chercher : ils vous permettent d'obtenir une simulation sérieuse et d'arriver crédible face à un vendeur. Les pièces du projet n'existent qu'après la signature du compromis, qui contient en principe une condition suspensive d'obtention de prêt avec un délai à respecter.
Une fois l'offre émise, la loi impose un délai de réflexion de 10 jours calendaires avant de l'accepter, et l'offre reste valable 30 jours. Un dossier incomplet au moment du compromis, c'est ce délai suspensif qui se consume pendant que vous cherchez un avis d'imposition.
| Moment | Pièces à avoir prêtes |
|---|---|
| Recherche du bien | Identité, situation familiale, revenus, relevés de compte, épargne, crédits en cours |
| Signature du compromis | Compromis ou contrat de réservation, devis de travaux, justificatif de donation |
| Réception de l'offre | Choix de l'assurance emprunteur, puis acceptation après 10 jours |
Deux dossiers aussi complets l'un que l'autre ne se valent pas. La banque lit la stabilité professionnelle (période d'essai terminée, ancienneté), le reste à vivre une fois la mensualité payée, et la capacité à épargner visible sur vos relevés. Un apport qui couvre au moins les frais de notaire et de garantie rassure, même s'il n'est pas obligatoire au sens strict. Enfin, la cohérence compte : un projet clairement chiffré, un plan de financement lisible et des réponses précises valent mieux qu'une pile de documents sans fil conducteur.
Un dossier de prêt immobilier bien monté ne transforme pas une demande fragile en accord, mais il donne à un bon projet toutes ses chances, dans les délais. Les règles et les moyennes évoluent : vérifiez les conditions à jour auprès de votre banque, d'un courtier ou d'un conseiller avant de vous engager.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.