Visite immobilière : la checklist des points à vérifier avant de faire une offre
30 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Marché & prix
Le rendement locatif se calcule en trois niveaux : brut (loyers annuels ÷ prix d'achat frais compris), net (après taxe foncière, charges non récupérables, assurance, vacance et travaux) et net-net (après impôt et prélèvements sociaux). Pour les revenus de 2026, ces prélèvements atteignent 18,6 % en
Depuis les revenus de 2026, les loyers d'une location meublée non professionnelle supportent 18,6 % de prélèvements sociaux, contre 17,2 % auparavant, tandis que les revenus fonciers d'une location vide restent à 17,2 %. Ajoutez des prix de l'ancien en recul de 0,8 % sur un an au deuxième trimestre 2026 et une révision des loyers plafonnée à +1,57 % par l'indice publié le 15 octobre : les paramètres du rendement locatif ont bougé cette année. Le bon moment pour refaire les calculs, et surtout pour les faire jusqu'au bout.
Ce chapitre du guide « Investir » détaille les trois niveaux de rendement, avec un exemple chiffré complet. Il ne constitue pas un conseil personnalisé : chaque situation fiscale est différente.
Le rendement brut rapporte les loyers annuels hors charges au coût d'acquisition :
Rendement brut = loyer annuel hors charges ÷ (prix d'achat + frais d'acquisition) × 100
Il sert à trier des annonces, pas à décider. Il ignore la taxe foncière, les mois sans locataire, les travaux et l'impôt. Beaucoup d'annonces le calculent d'ailleurs sur le seul prix, sans les frais d'acquisition, ce qui flatte le résultat de quelques dixièmes de point.
Le rendement net retire des loyers toutes les dépenses que le propriétaire supporte seul :
Rendement net = (loyers encaissés − charges du propriétaire) ÷ coût d'acquisition × 100
Dernière étape, la fiscalité. Le régime dépend du type de location et du montant des recettes. Voici le cadre en vigueur pour les revenus de 2026, présenté sans préférence :
| Régime | Location | Principe | Prélèvements sociaux |
|---|---|---|---|
| Micro-foncier | Vide, revenus fonciers jusqu'à 15 000 € | Abattement forfaitaire de 30 % | 17,2 % |
| Réel foncier | Vide, sur option ou au-delà de 15 000 € | Charges réelles déductibles ; déficit imputable sur le revenu global dans la limite de 10 700 € (hors intérêts d'emprunt) | 17,2 % |
| Micro-BIC | Meublée de longue durée, recettes jusqu'à 77 700 € | Abattement forfaitaire de 50 % | 18,6 % |
| LMNP au réel | Meublée non professionnelle | Charges réelles et amortissement du logement et des meubles déductibles | 18,6 % |
Les meublés de tourisme suivent des seuils propres, plus bas pour ceux qui ne sont pas classés. Et la fiscalité du meublé revient presque chaque automne dans les débats budgétaires : vérifiez les règles applicables l'année de votre déclaration.
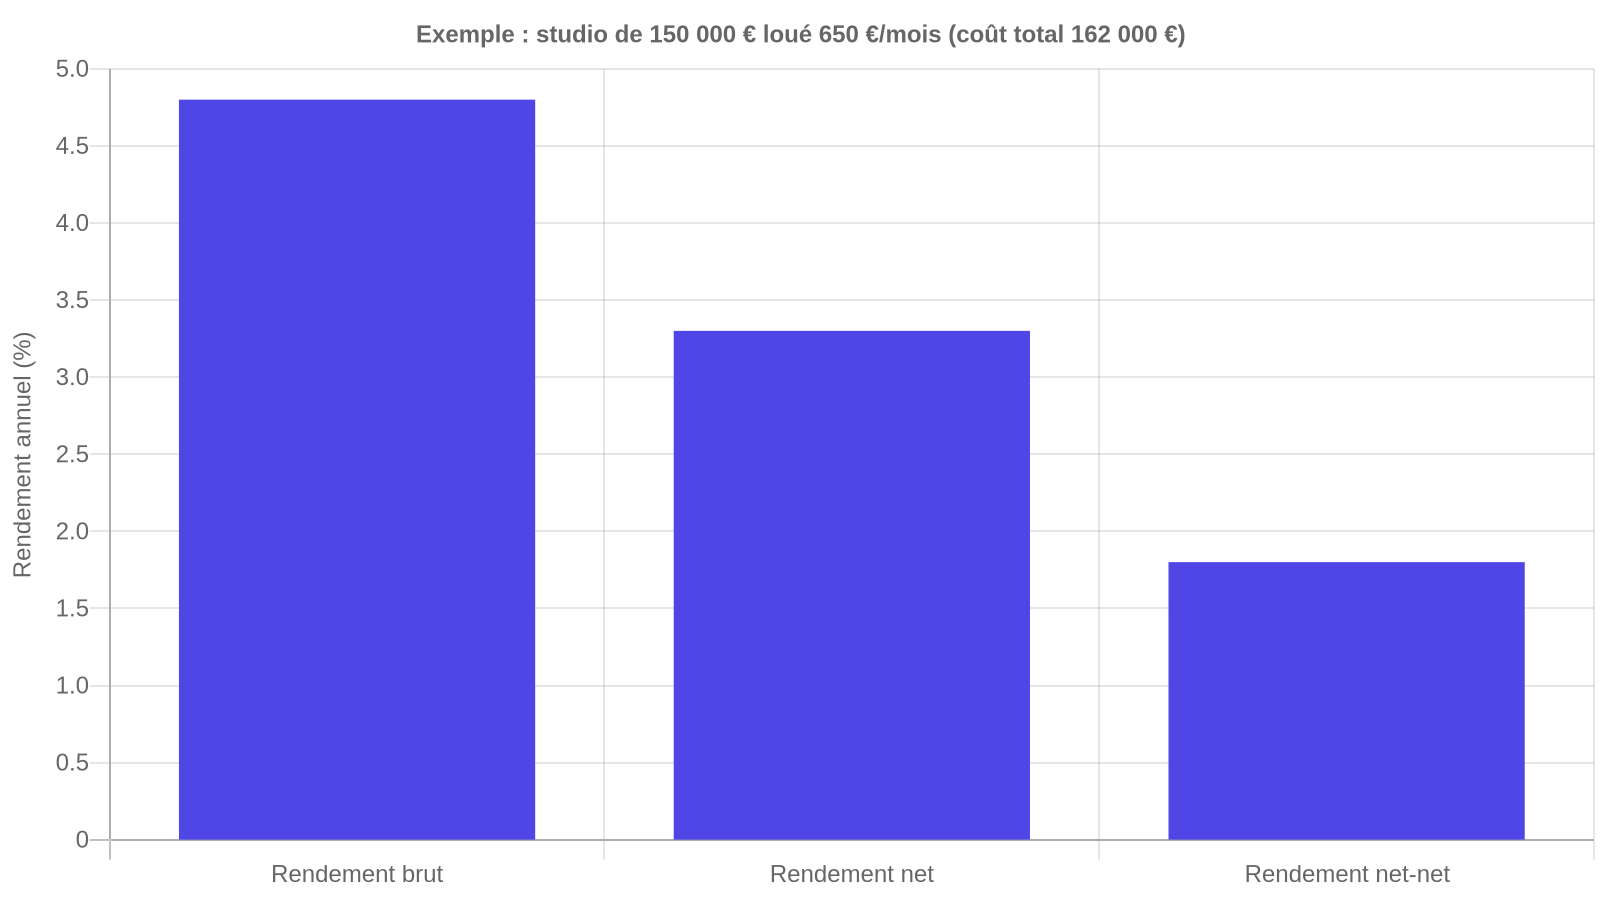
Prenons une hypothèse volontairement simple : un studio acheté 150 000 €, avec 12 000 € de frais d'acquisition, loué vide 650 € par mois hors charges. Le propriétaire le gère lui-même, compte un mois de vacance par an et relève de la tranche marginale d'imposition à 30 %. Tous les montants de charges sont illustratifs.
| Poste | Montant annuel |
|---|---|
| Loyers théoriques (650 € × 12) | 7 800 € |
| Loyers encaissés (11 mois) | 7 150 € |
| Taxe foncière | 800 € |
| Charges non récupérables | 400 € |
| Assurance propriétaire non occupant | 150 € |
| Provision entretien et travaux | 500 € |
| Revenu net avant impôt | 5 300 € |
| Impôt sur le revenu (micro-foncier : 7 150 € × 70 % × 30 %) | 1 502 € |
| Prélèvements sociaux (5 005 € × 17,2 %) | 861 € |
| Revenu net-net | 2 937 € |
Rapportés au coût total de 162 000 €, les trois niveaux donnent :
Entre l'annonce et la réalité, le rendement a été divisé par plus de deux. Dans cet exemple, le régime réel ne ferait pas mieux : les charges déductibles (1 850 €) restent inférieures à l'abattement de 30 % (2 145 €). Avec un emprunt et donc des intérêts à déduire, ou de gros travaux, la comparaison changerait. Le calcul ne tient pas compte non plus du crédit, ni d'une éventuelle plus-value ou moins-value à la revente.
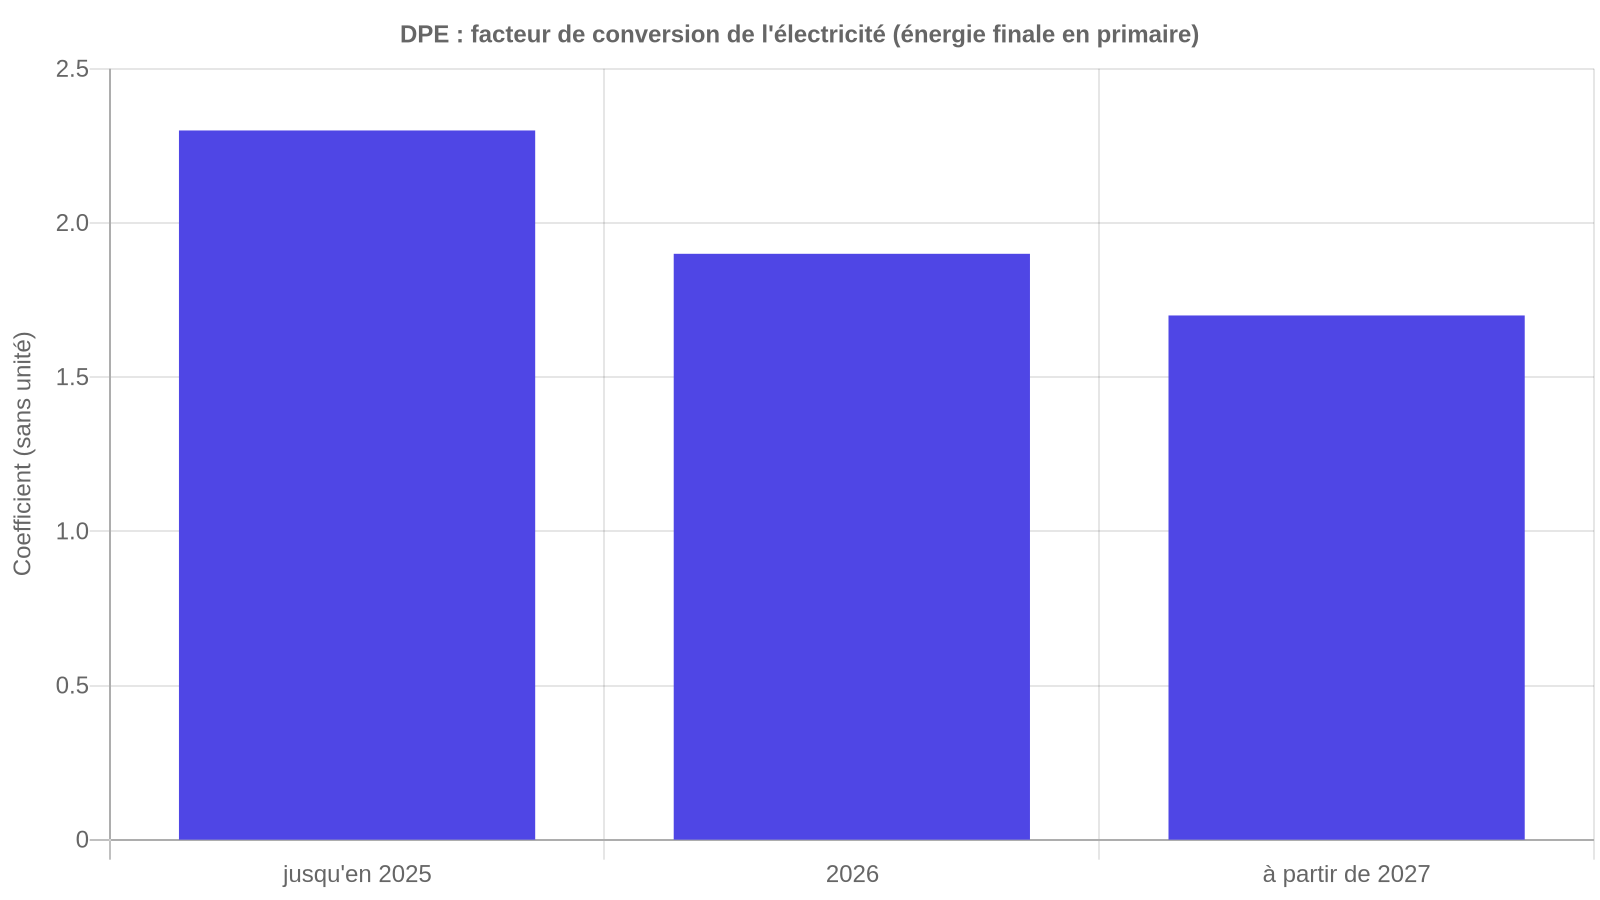
Un studio classé F acheté aujourd'hui doit donc intégrer dans son calcul le coût des travaux à réaliser avant 2028, faute de quoi le rendement affiché n'a aucune valeur.
Le rendement brut sert à trier, le net à comparer, le net-net à décider. Entre les trois, l'écart dépasse souvent la moitié du chiffre de départ, et aucune annonce ne le montre. Pour aller plus loin, le guide Investir présente les stratégies, le guide Bailleur les obligations de mise en location, le guide Crédit l'effet du financement et notre article sur le DPE le calendrier énergétique. Pour votre situation fiscale propre, faites valider les calculs par un professionnel qualifié avant de vous engager.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.