Estimation immobilière : fixer un prix de vente juste quand les prix reculent
30 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Marché & prix
Un achat immobilier se déroule en six étapes : budget, recherche, offre d'achat, avant-contrat, offre de prêt, acte authentique. Selon la Banque de France (6 octobre 2026), le taux moyen des nouveaux crédits à l'habitat atteint 3,32 % en août 2026, en hausse de 24 points de base depuis janvier. Les
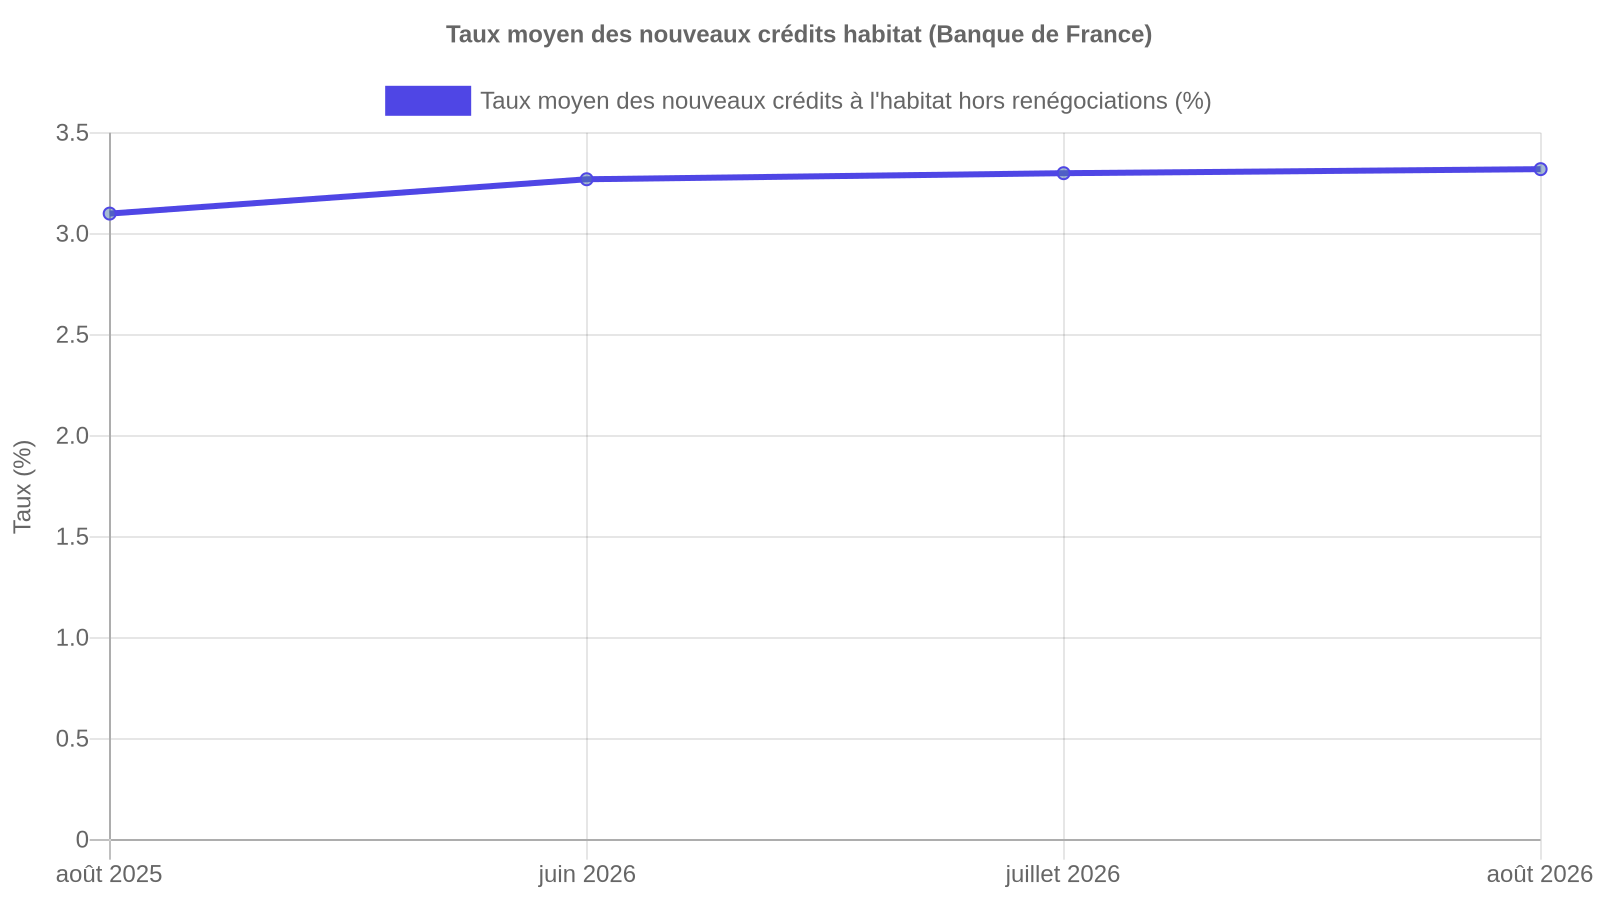
Le 6 octobre 2026, la Banque de France a publié un chiffre qui concerne tout projet d'achat immobilier en cours : le taux moyen des nouveaux crédits à l'habitat (hors renégociations) atteint 3,32 % en août 2026, après 3,30 % en juillet, soit 24 points de base de plus depuis le début de l'année. La hausse reste modeste, mais elle suffit à réduire la somme empruntable pour une même mensualité. Conséquence pratique : un budget calculé au printemps mérite d'être refait avant la première visite.
Ce guide déroule le parcours complet, de la simulation de financement à la remise des clés, en isolant pour chaque étape la règle ou le délai qui la gouverne. Les chapitres détaillés du site approfondissent ensuite chaque point.
L'ordre compte. Beaucoup d'acheteurs inversent les deux premières étapes et tombent amoureux d'un bien avant de savoir s'ils peuvent le financer. C'est la manière la plus sûre de perdre du temps, et parfois une bonne affaire au profit d'un acquéreur mieux préparé.
Le cadre est fixé par le Haut Conseil de stabilité financière : les normes HCSF plafonnent le taux d'effort (la part des revenus consacrée au remboursement, assurance emprunteur comprise) à 35 % et la durée des crédits à l'habitat à 25 ans. Les banques disposent d'une marge de dérogation, mais elles restent libres de prêter moins.
Le taux pèse directement sur la somme accessible. Voici l'évolution récente du taux moyen des nouveaux crédits à l'habitat hors renégociations, tel que publié par la Banque de France :
Reste l'apport. Aucun texte n'impose un pourcentage minimal : ce sont les banques qui l'apprécient, au regard de votre capacité de remboursement. Dans la pratique, l'apport sert d'abord à couvrir les frais que le prêt ne finance pas toujours, à commencer par les frais de notaire.
| Type de bien | Frais de notaire (ordre de grandeur) |
|---|---|
| Ancien | 7 % à 8 % du prix |
| Neuf | 2 % à 3 % du prix |
Ces fourchettes, diffusées par les notaires, sont antérieures à un changement important : depuis le 1er avril 2025, la loi de finances pour 2025 autorise les départements à relever les droits de mutation de 0,5 point, jusqu'à 5 % du prix. La hausse ne s'applique pas aux primo-accédants qui achètent leur résidence principale. Selon le département et votre situation, la facture peut donc dépasser la fourchette haute : le simulateur des notaires reste le meilleur moyen de la chiffrer.
Une fois l'enveloppe connue, la recherche devient un tri plutôt qu'une flânerie. À chaque visite sérieuse, demandez les diagnostics immobiliers que le vendeur doit fournir (DPE, amiante, plomb, électricité selon l'âge du bien) ainsi que, en copropriété, les derniers procès-verbaux d'assemblée générale. Un DPE classé F ou G annonce des travaux et des contraintes de location : c'est un argument de négociation autant qu'un signal d'alerte.
L'offre d'achat est une proposition écrite adressée au vendeur, au prix affiché ou en dessous. Si le vendeur l'accepte au prix demandé, la vente est en principe formée sur le prix et le bien : l'offre n'est donc pas un simple ballon d'essai. Fixez-lui une durée de validité courte et ne versez aucune somme à ce stade.
Vient ensuite l'avant-contrat, sous forme de compromis de vente (les deux parties s'engagent) ou de promesse de vente (le vendeur réserve le bien à l'acheteur pour une durée limitée). Trois mécanismes protègent l'acquéreur.
Lisez attentivement le montant, la durée et le taux maximal inscrits dans cette clause. Trop flous, ils vous protègent mal ; trop restrictifs, ils peuvent faire échouer la vente pour quelques dixièmes de point.
Votre dossier déposé, la banque émet une offre de prêt. Elle l'engage pendant 30 jours minimum à compter de sa réception, et la loi vous impose un délai de réflexion de 10 jours avant de pouvoir l'accepter. Une acceptation anticipée expose le contrat à la nullité : mieux vaut patienter. C'est aussi le moment de comparer l'assurance emprunteur, que vous pouvez déléguer à un autre assureur à garanties équivalentes.
La signature de l'acte authentique chez le notaire transfère la propriété. La banque débloque les fonds, vous réglez le solde du prix et les frais, puis le vendeur vous remet les clés, en général le jour même. Avant de signer, une visite du logement permet de vérifier qu'il est dans l'état convenu et vide d'occupants. Pensez enfin à souscrire l'assurance habitation avant d'emménager.
Les délais légaux (dix jours de rétractation, un mois minimum pour la condition suspensive, dix jours de réflexion sur l'offre de prêt) sont stables depuis des années. Les taux, les droits de mutation départementaux et les critères des banques changent, eux, d'un trimestre à l'autre. Un parcours d'achat bien mené vérifie ces derniers chiffres juste avant de signer, pas au début du projet.
Un achat immobilier réussi tient moins au flair qu'à l'ordre des opérations : budget d'abord, bien ensuite, signatures enfin, avec à chaque fois le délai qui vous protège en tête. Avant toute décision, vérifiez les taux et barèmes les plus récents auprès de la source officielle, de votre notaire ou de votre banque, puis poursuivez avec les guides détaillés consacrés au financement et à l'avant-contrat.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.