Budget 2027 immobilier : PTZ parentalité et LMNP durci
3 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Droit & fiscalité
À compter des impositions 2027, la taxe sur la vacance des locaux d’habitation remplace la taxe annuelle sur les logements vacants (TLV) et la taxe d’habitation sur les logements vacants (THLV), en application de l’article 108 de la loi de finances pour 2026. Elle s’applique de plein droit en zone t
Deux taxes pour un même logement vide, c’est une de trop. À compter des impositions 2027, la taxe logement vacant 2027, officiellement taxe sur la vacance des locaux d’habitation, remplace la taxe annuelle sur les logements vacants (TLV) et la taxe d’habitation sur les logements vacants (THLV). La fusion vient de l’article 108 de la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026), détaillé par Service-Public dans une fiche mise à jour le 2 septembre 2026. Jusqu’aux impositions 2026, les deux taxes actuelles continuent de s’appliquer.
La question n’est plus laquelle des deux taxes s’applique, mais si votre commune est en zone tendue. Dans ces communes, la nouvelle taxe s’appliquera automatiquement à tout logement vacant depuis au moins un an au 1er janvier de l’année d’imposition. La liste des communes concernées de plein droit a été fixée par le décret n° 2026-831 du 25 août 2026.
Hors zone tendue, rien d’automatique : communes et intercommunalités pourront instaurer la taxe par délibération, et seuls les logements vacants depuis au moins deux ans au 1er janvier y seront soumis.
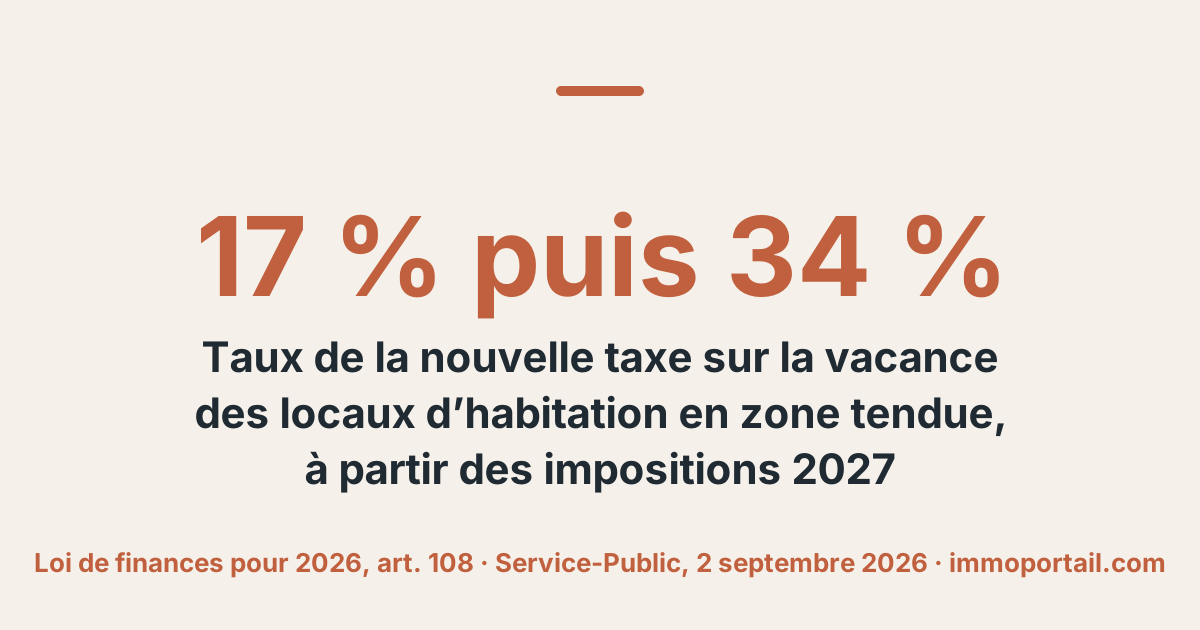
La taxe se calcule sur la valeur locative cadastrale du logement, c’est-à-dire le loyer annuel théorique qui sert déjà de base à la taxe foncière. En zone tendue, le taux sera de 17 % la première année d’imposition, puis de 34 % les années suivantes, soit les taux actuels de la TLV. Les communes pourront les porter à 30 % puis 60 %. Hors zone tendue, le conseil municipal fixera librement le taux, sans dépasser 50 %.
Ces exonérations valent dans l’ensemble des communes. Un logement vide depuis au moins un an au 1er janvier 2027 dans une commune tendue sera donc taxable dès la première année du nouveau régime, sauf s’il entre dans l’un de ces cas.
Aujourd’hui, l’Agence nationale de l’habitat (Anah) perçoit la TLV, et les communes la THLV. À partir de 2027, la taxe unique sera perçue par les communes et les intercommunalités, ce qui explique pourquoi les collectivités devront délibérer sur les taux avant l’échéance. Le guide droit et fiscalité immobilière d’ImmoPortail et le guide du propriétaire bailleur replacent cette taxe parmi les autres impôts d’un logement. Les règles définitives se vérifient sur la fiche Service-Public et auprès de sa commune.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.