Crédit immobilier : les nouveaux taux d’usure au 1er octobre 2026
1 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
À la rentrée 2026, la Banque de France mesure 3,30 % sur les nouveaux crédits habitat hors renégociations en juillet. Le 10 septembre, la BCE a relevé ses trois taux directeurs de 25 points de base, avec effet au 16 septembre.
La rentrée 2026 commence avec une tension supplémentaire sur les taux immobiliers, sans permettre de conclure à une hausse mécanique des barèmes bancaires. L’ANIL signalait déjà une remontée contenue et les données de juillet publiées par la Banque de France le 7 septembre confirmaient une petite hausse du taux moyen. Depuis, la BCE a relevé ses trois taux directeurs de 25 points de base le 10 septembre, avec effet au 16 septembre 2026.
Dans son indicateur du troisième trimestre 2026, l’ANIL constate une légère remontée des taux proposés sur l’ensemble des durées. L’organisme relie notamment cette évolution à un contexte obligataire plus tendu : l’OAT à dix ans citée dans l’étude est passée de 3,81 % à 4,09 %.
L’ANIL souligne toutefois que les banques continuent de chercher à préserver une activité de crédit attractive. La hausse reste donc progressive, avec une concurrence commerciale qui limite pour l’instant la transmission intégrale des tensions de marché aux emprunteurs.
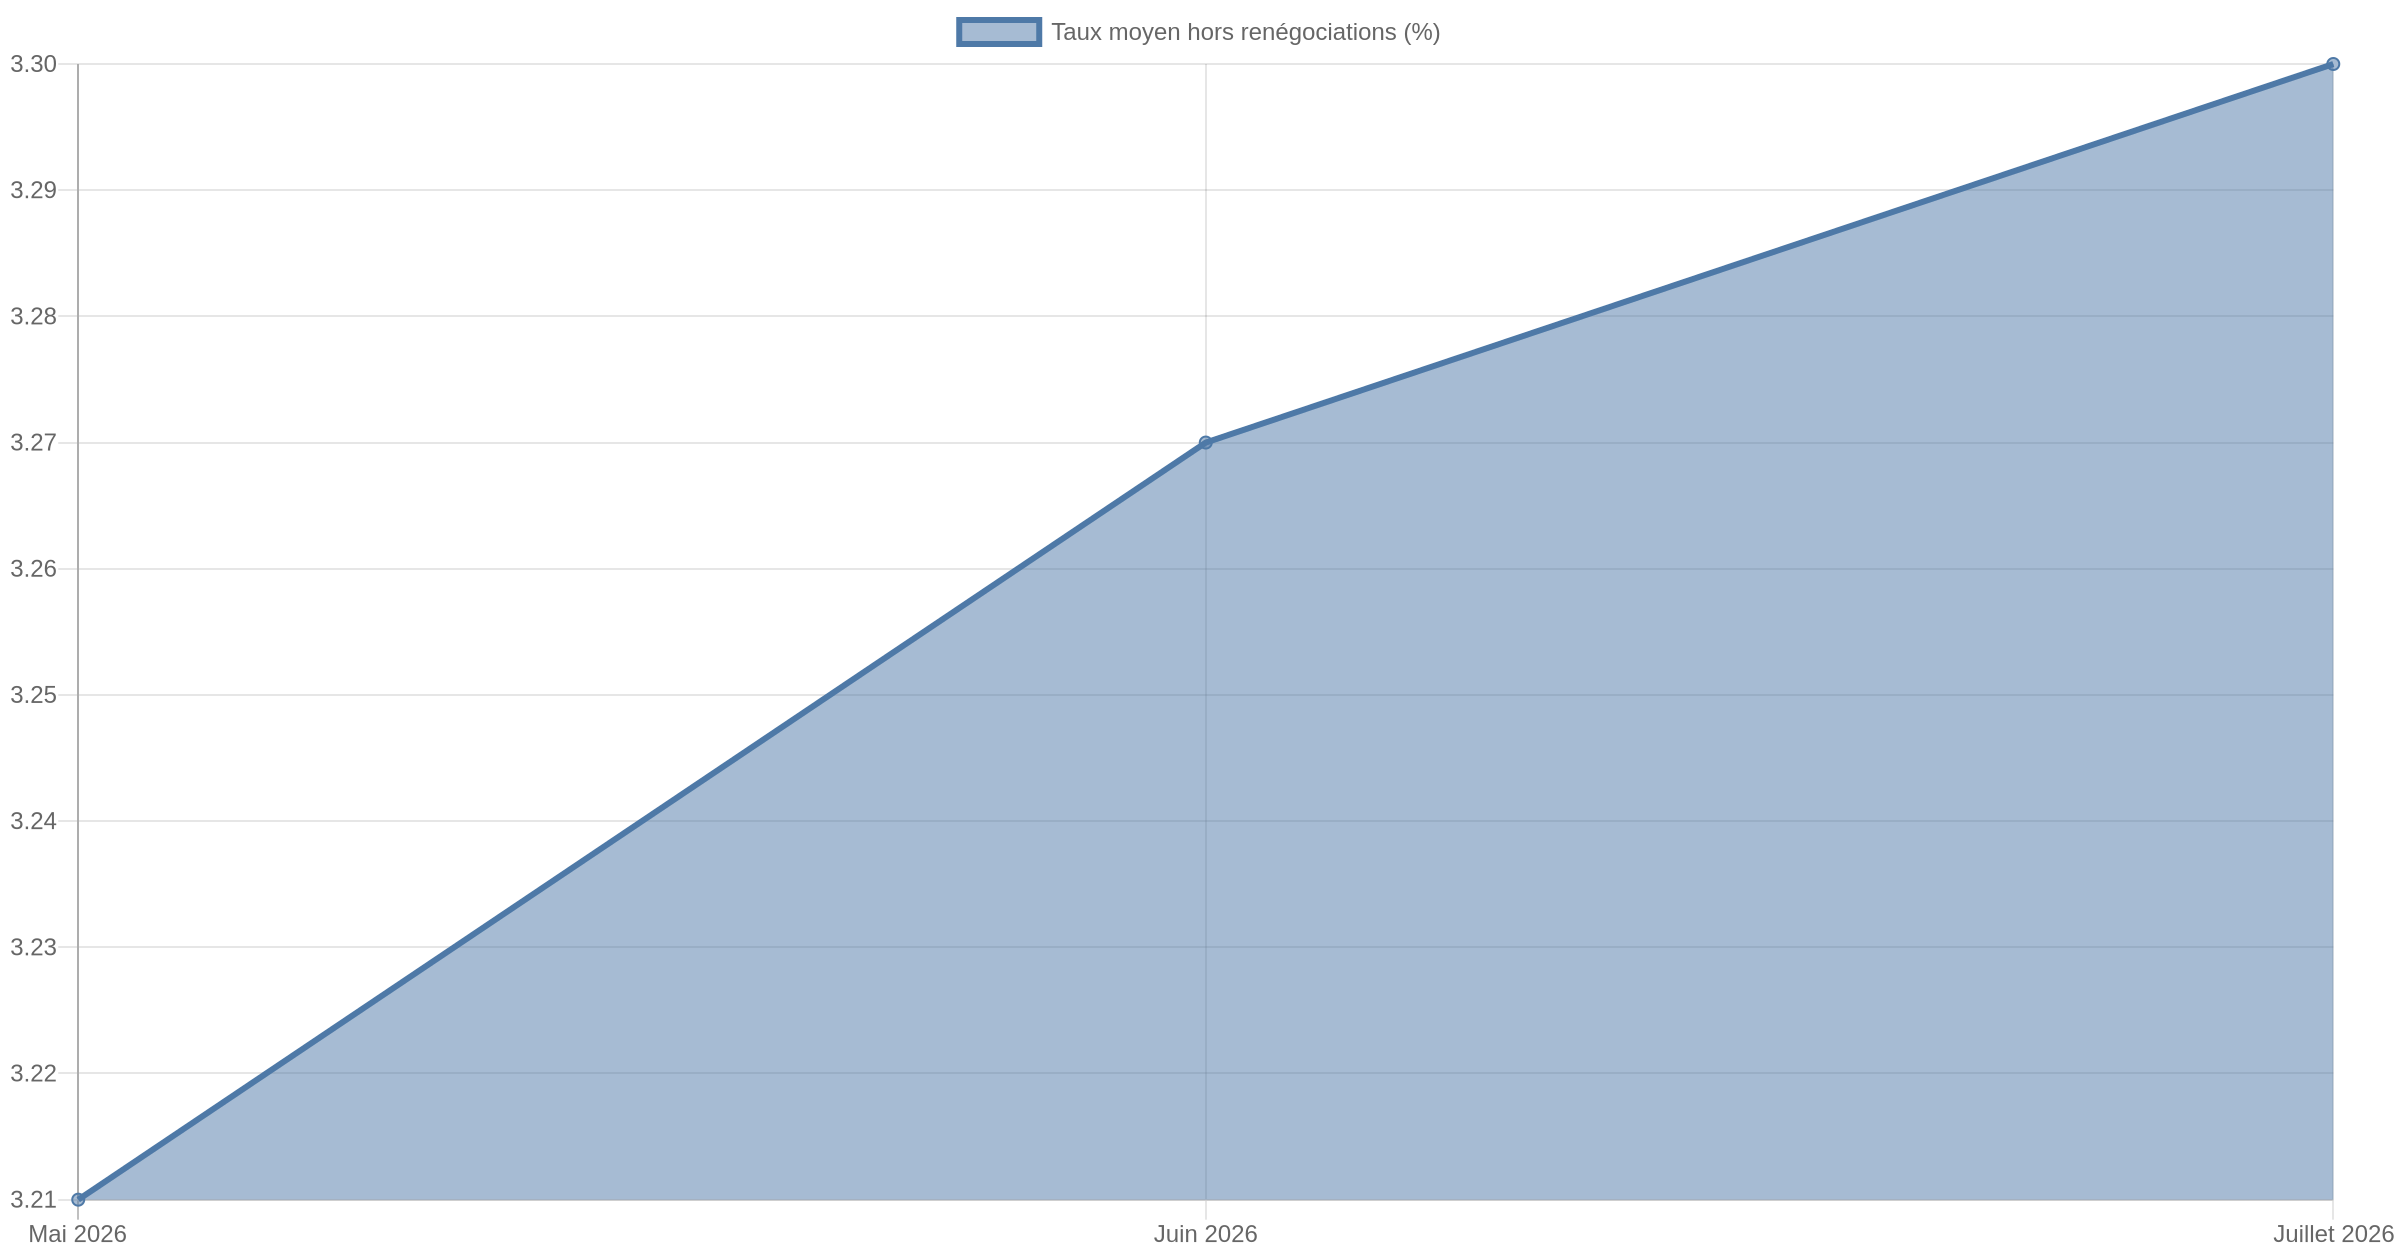
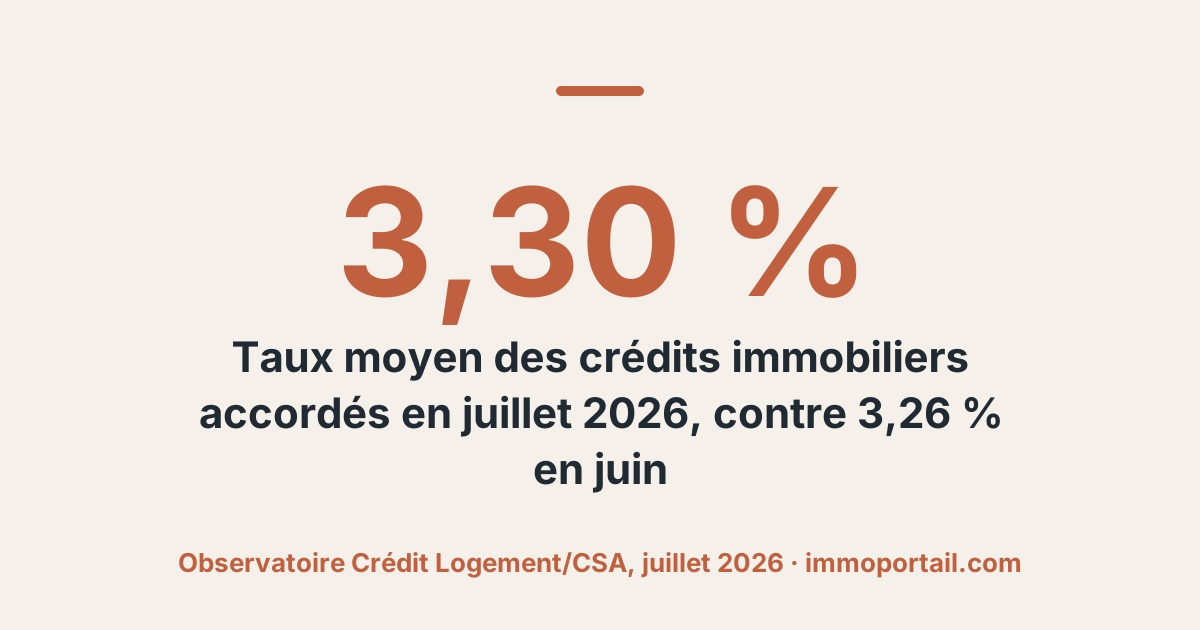
Le Stat Info publié le 7 septembre 2026 porte sur juillet. Le taux moyen des nouveaux crédits à l’habitat hors renégociations atteint 3,30 %, après 3,27 % en juin et 3,21 % en mai. Dans le même temps, la production mensuelle corrigée des variations saisonnières hors renégociations revient à 11,0 milliards d’euros, après 13,2 milliards en juin.
La Banque de France situe ce niveau de production dans la zone basse de sa fourchette de fluctuation observée depuis le quatrième trimestre 2024. La légère hausse du taux ne suffit donc pas à résumer le marché : en juillet, elle s’accompagne d’un recul du volume de nouveaux crédits par rapport au mois précédent.
Le 10 septembre 2026, le Conseil des gouverneurs de la Banque centrale européenne a décidé d’augmenter ses trois taux directeurs de 25 points de base. À compter du 16 septembre 2026, le taux de la facilité de dépôt passe à 2,50 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,90 %.
Cette décision ne fixe pas directement les taux des crédits immobiliers français. Les prêts à l’habitat sont majoritairement à taux fixe et les banques tiennent aussi compte de leurs coûts de financement, des rendements obligataires, du risque du dossier et de leur politique commerciale. La hausse de la BCE constitue néanmoins un nouveau facteur de tension à surveiller pour les barèmes proposés à l’automne.
Pour un acheteur, quelques dixièmes de point peuvent modifier la mensualité ou le capital finançable, mais le taux nominal n’est qu’une partie du dossier. Assurance, durée, apport, stabilité des revenus et charges existantes influencent aussi la décision bancaire.
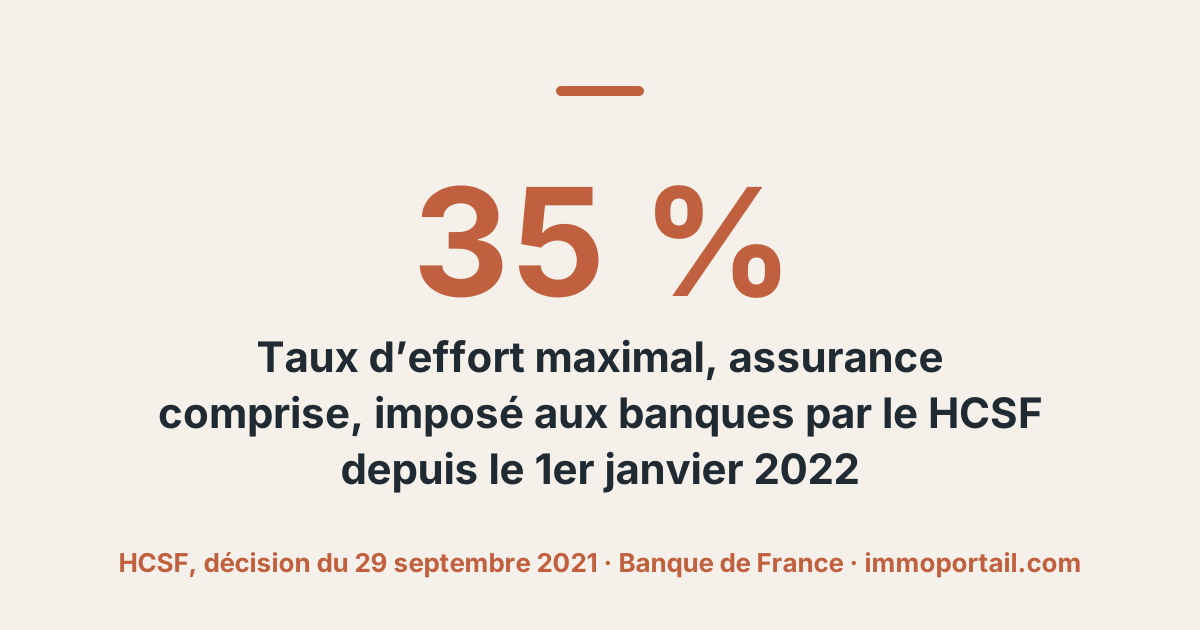
Le HCSF maintient par ailleurs un cadre général avec un taux d’effort qui ne doit en principe pas dépasser 35 % et une maturité usuelle plafonnée à 25 ans, avec certaines possibilités de dérogation encadrées.
Les données de juillet confirmaient déjà une remontée graduelle des taux. La décision de la BCE du 10 septembre ajoute un élément nouveau, mais son effet concret sur les crédits immobiliers devra être mesuré dans les prochains barèmes bancaires puis dans les statistiques mensuelles de production et de taux. Il faut donc éviter de transformer immédiatement une hausse des taux directeurs en hausse identique des crédits habitat.
ANIL, indicateur des taux immobiliers du troisième trimestre 2026, publié le 26 août 2026 ; Banque de France, « Crédits aux particuliers - 2026-07 », mis en ligne le 7 septembre 2026 ; Banque centrale européenne, « Décisions de politique monétaire », publié le 10 septembre 2026.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.
1 octobre 2026
5 septembre 2026
5 septembre 2026