Crédit immobilier : les nouveaux taux d’usure au 1er octobre 2026
1 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
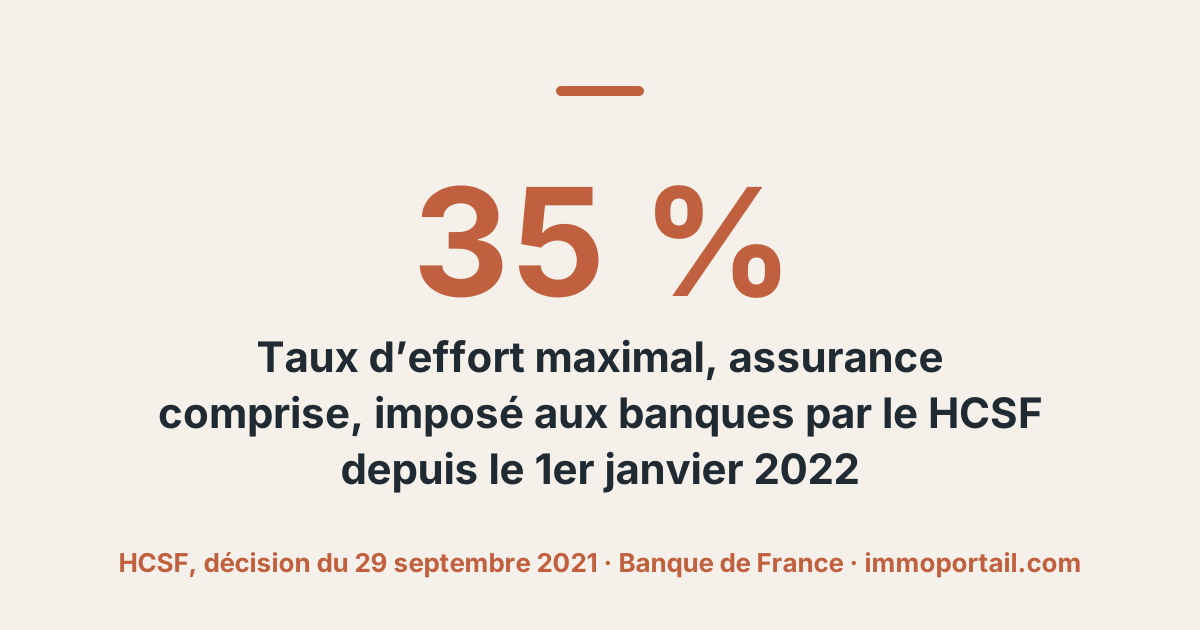
La capacité d’emprunt d’un ménage se calcule à partir d’une mensualité maximale : 35 % des revenus retenus, assurance comprise, moins les charges de crédit existantes, sur une durée qui ne dépasse pas 25 ans (normes HCSF contraignantes depuis le 1er janvier 2022, avec une marge de flexibilité de 20
La capacité d’emprunt d’un ménage ne se résume pas à un pourcentage appliqué au salaire : elle résulte d’un calcul encadré par des règles nationales, dont le taux d’effort maximal de 35 % n’est qu’une des variables. Comprendre ce calcul permet de chiffrer un budget réaliste avant même de commencer les visites.
La mensualité maximale qu’une banque accepte de financer dépend des revenus retenus, d’un taux d’effort plafonné et des charges de crédit déjà en cours. En France, ce taux d’effort est limité à 35 % des revenus, assurance de prêt comprise, par les normes du Haut Conseil de stabilité financière (HCSF).
Les normes HCSF limitent à 25 ans la durée maximale des crédits à l’habitat et à 35 % le taux d’effort maximum pesant sur les emprunteurs. Introduites en décembre 2019 sous forme de recommandations et recalibrées en janvier 2021, ces normes sont contraignantes depuis le 1er janvier 2022.
Le HCSF a toutefois prévu une marge de flexibilité : 20 % des nouveaux prêts accordés chaque trimestre peuvent déroger à ces plafonds. Il en a réservé 70 % (soit 14 % de la production totale) à l’acquisition d’une résidence principale, dont 30 % (6 % de la production) aux primo-accédants. Depuis une décision du 4 décembre 2023, un différé de remboursement pouvant aller jusqu’à deux ans est possible dès 10 % de travaux, contre 25 % auparavant.
Les revenus retenus couvrent les salaires nets, les primes régulières et, souvent avec une pondération de sécurité qui varie d’un établissement à l’autre, les revenus locatifs. Les charges déduites incluent les mensualités de crédits en cours et les pensions versées. Le résultat fixe la mensualité maximale supportable, donc le montant empruntable pour une durée donnée.
Au-delà du taux d’effort, les banques examinent le reste à vivre : la somme qui subsiste chaque mois une fois la mensualité, les charges fixes et l’assurance payées. Ce critère n’est encadré par aucune norme nationale ; chaque établissement fixe ses propres seuils selon la taille du ménage. Deux dossiers au même taux d’effort peuvent ainsi recevoir des réponses différentes.
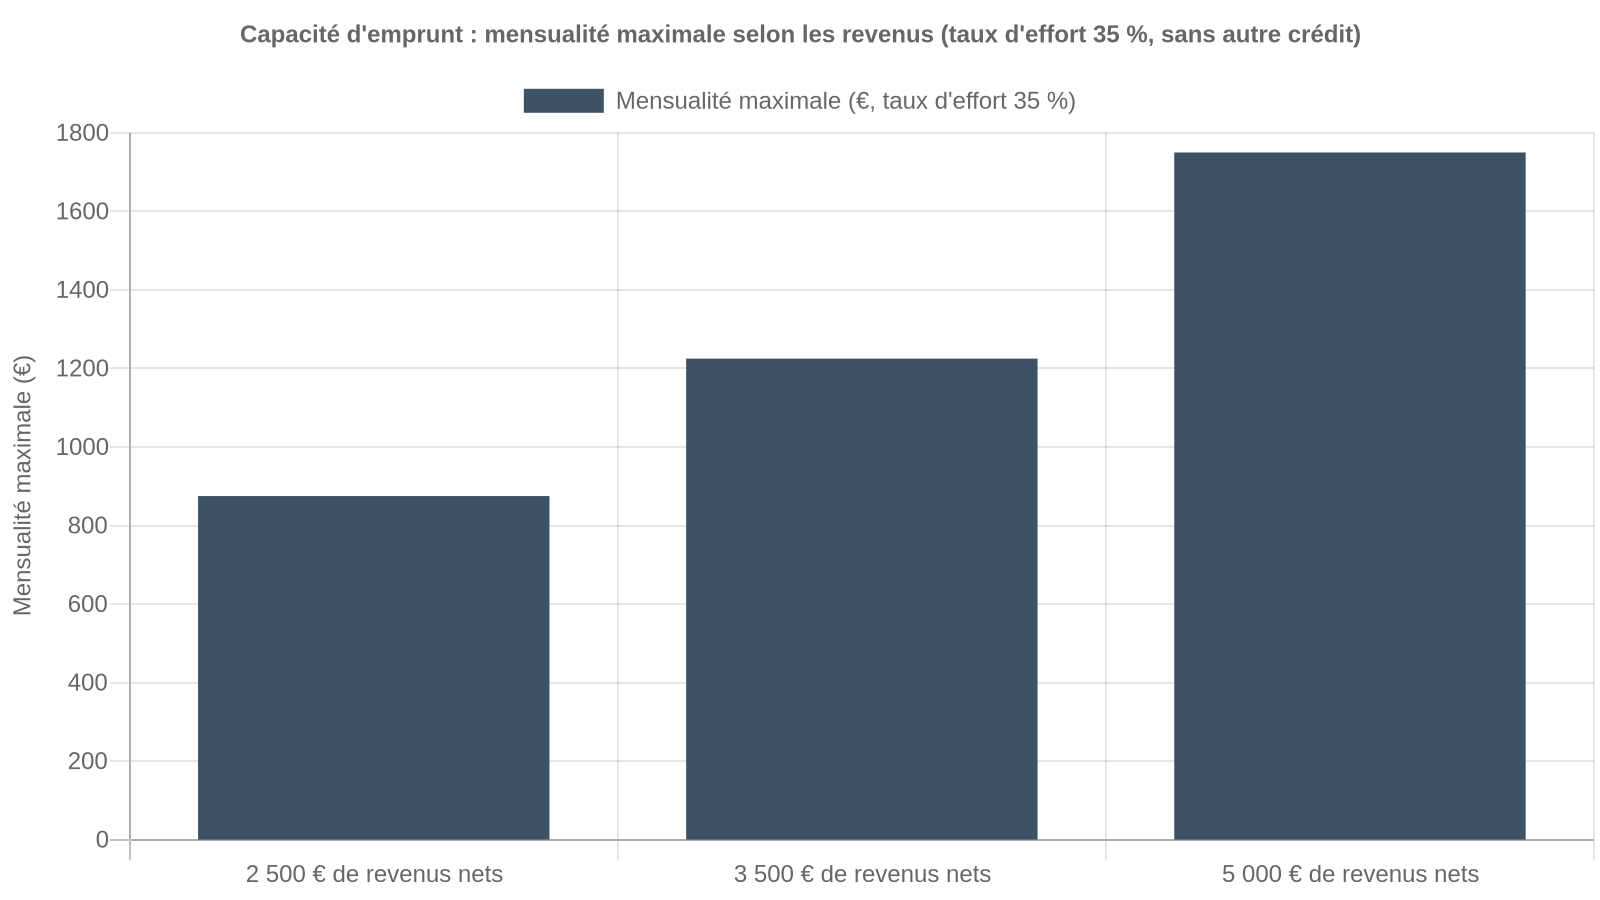
À titre d’illustration, avec un taux d’effort de 35 % et sans autre crédit en cours, la mensualité maximale théorique s’établit ainsi :
| Revenus nets mensuels | Mensualité maximale (35 %) |
| 2 500 € | 875 € |
| 3 500 € | 1 225 € |
| 5 000 € | 1 750 € |
Ce calcul reste théorique : il ne tient compte ni du reste à vivre, ni des charges existantes, ni du taux et de la durée réellement proposés par la banque.
En 2025, la part des prêts dépassant 35 % de taux d’effort reste contenue à 16,2 %, contre 27,9 % en 2020, selon l’Autorité de contrôle prudentiel et de résolution (ACPR). L’utilisation de la marge de flexibilité de 20 % atteint 16,6 % de la production en moyenne, toujours sous le plafond autorisé. Côté durée, l’Observatoire Crédit Logement/CSA mesurait une durée moyenne de 253 mois pour les prêts accordés en juillet 2026, preuve que la limite de 25 ans structure de plus en plus les plans de financement.
Un apport personnel réduit le montant à emprunter et peut faciliter l’accès au crédit, sans qu’aucun minimum légal ne soit imposé. L’assurance emprunteur, comprise dans le taux d’effort, et les frais annexes du dossier viennent aussi peser sur la mensualité totale à financer.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.