Crédit immobilier : les nouveaux taux d’usure au 1er octobre 2026
1 octobre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit & financement
Prix du bien, frais d’acquisition, garantie, crédit, travaux et épargne de sécurité : la bonne enveloppe d’achat est plus large que le prix affiché.
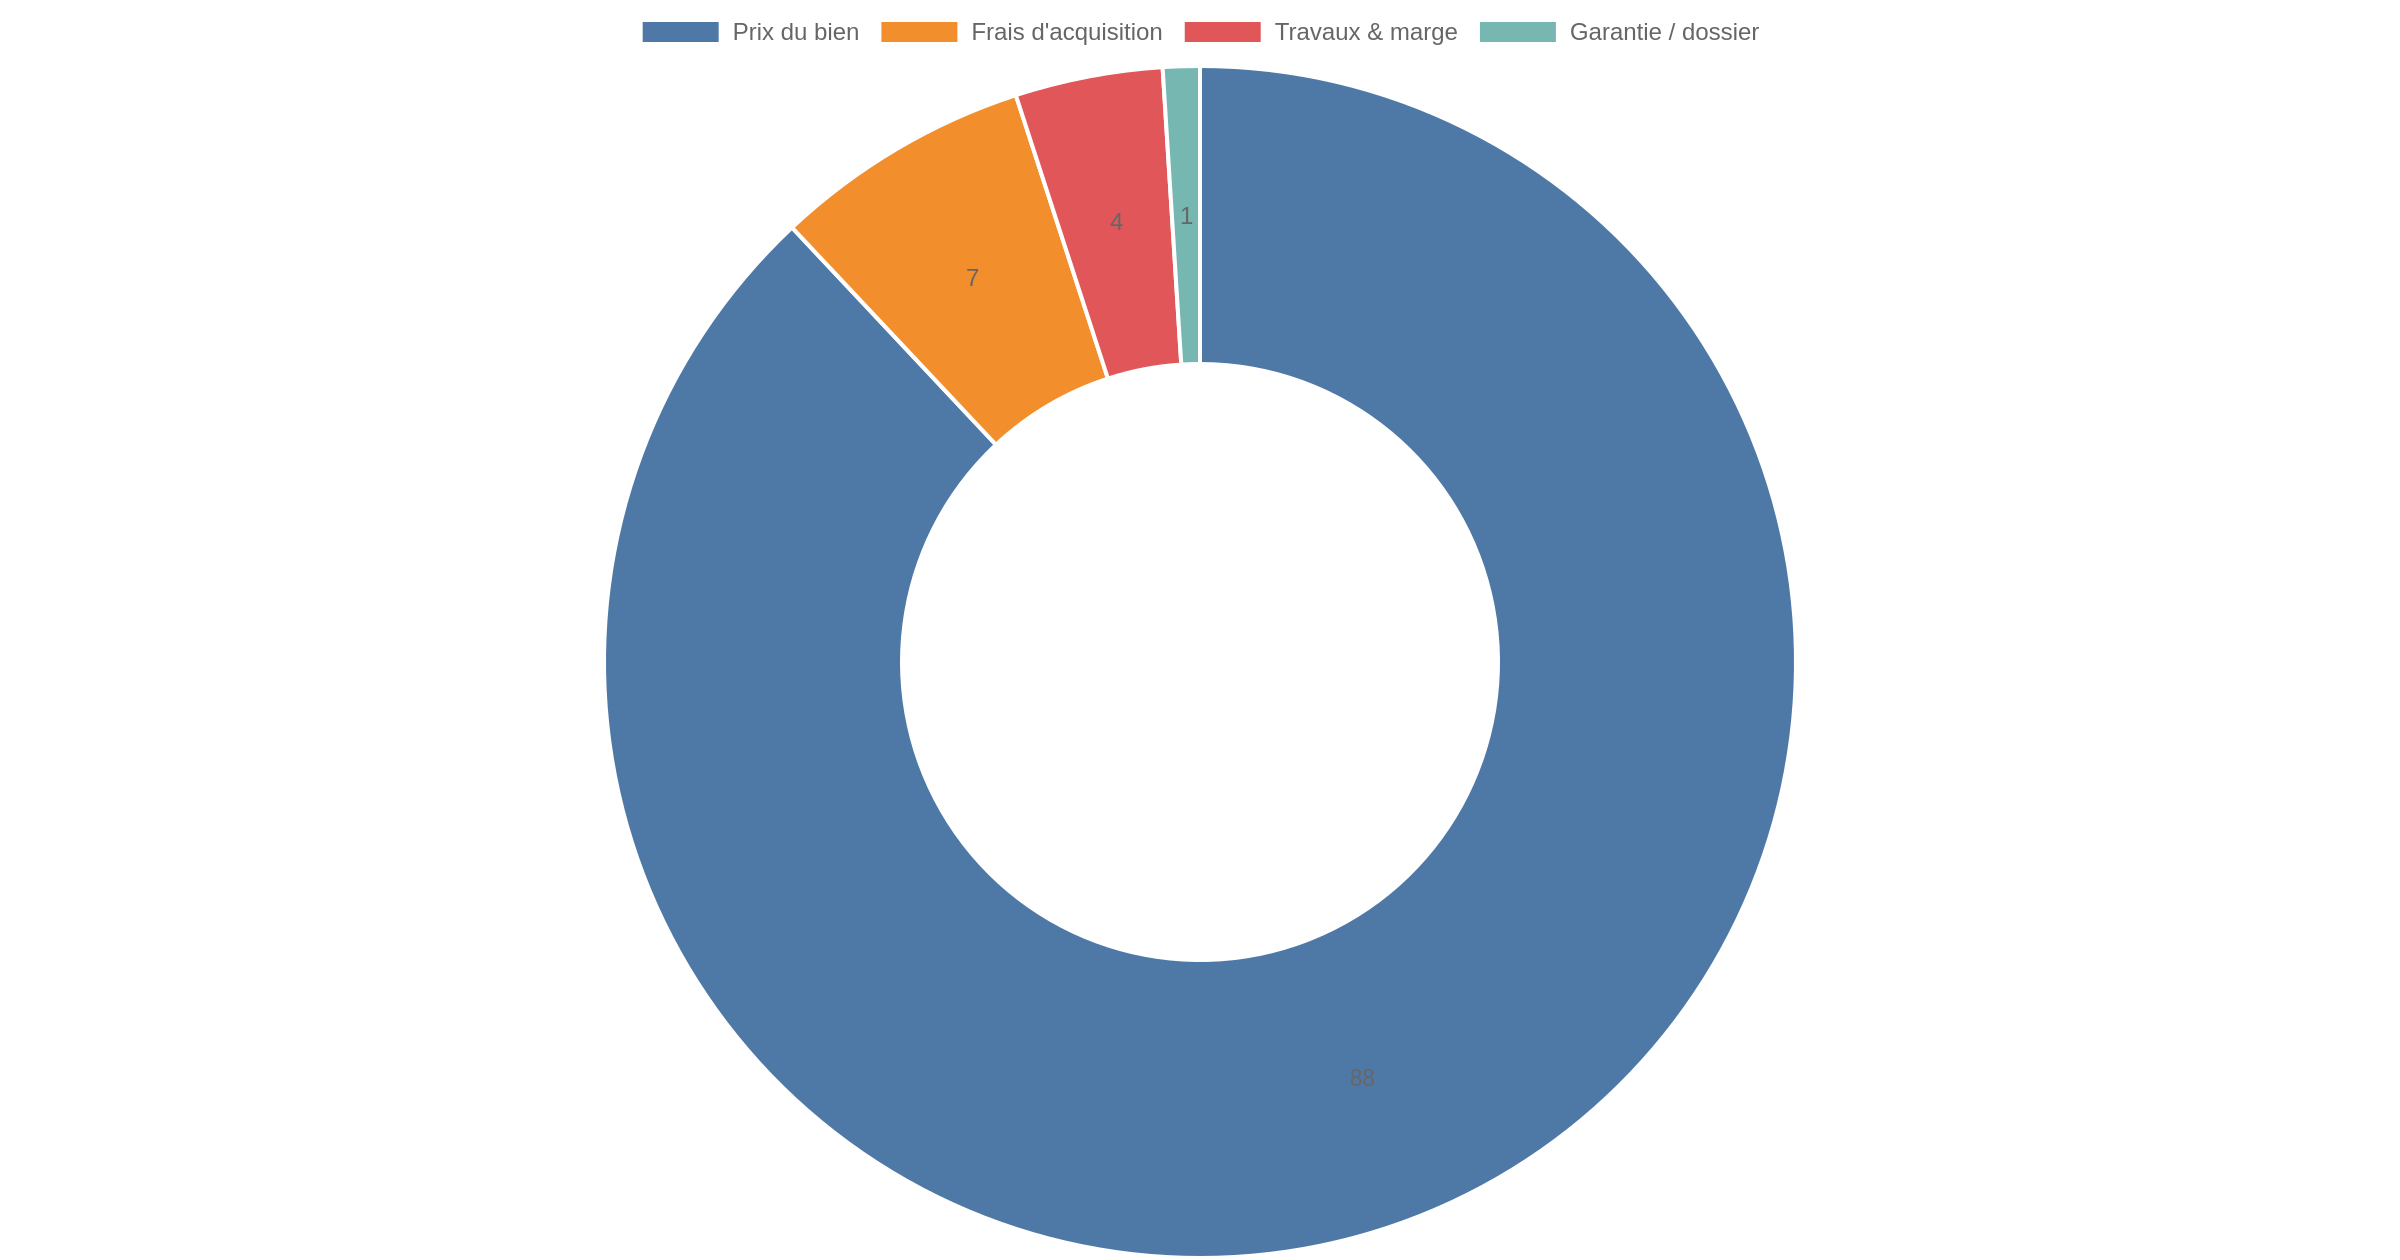
Le premier budget immobilier que l’on calcule est souvent trop simple : apport disponible + montant que la banque pourrait prêter = prix du bien. En pratique, cette équation oublie plusieurs dépenses qui doivent être financées au même moment ou dans les mois qui suivent l’achat.
Le prix du bien est la composante principale du projet, mais il faut ajouter les frais d’acquisition. Les Notaires de France indiquent qu’ils représentent généralement autour de 7 à 8 % du prix dans l’ancien et 2 à 3 % dans le neuf sous certaines conditions. Ces frais comprennent surtout des impôts et taxes, mais aussi des débours et la rémunération réglementée du notaire.
À cela peuvent s’ajouter les frais liés au financement : frais de dossier, coût de la garantie du prêt, assurance emprunteur et éventuellement honoraires de courtage. Leur montant dépend du montage retenu.
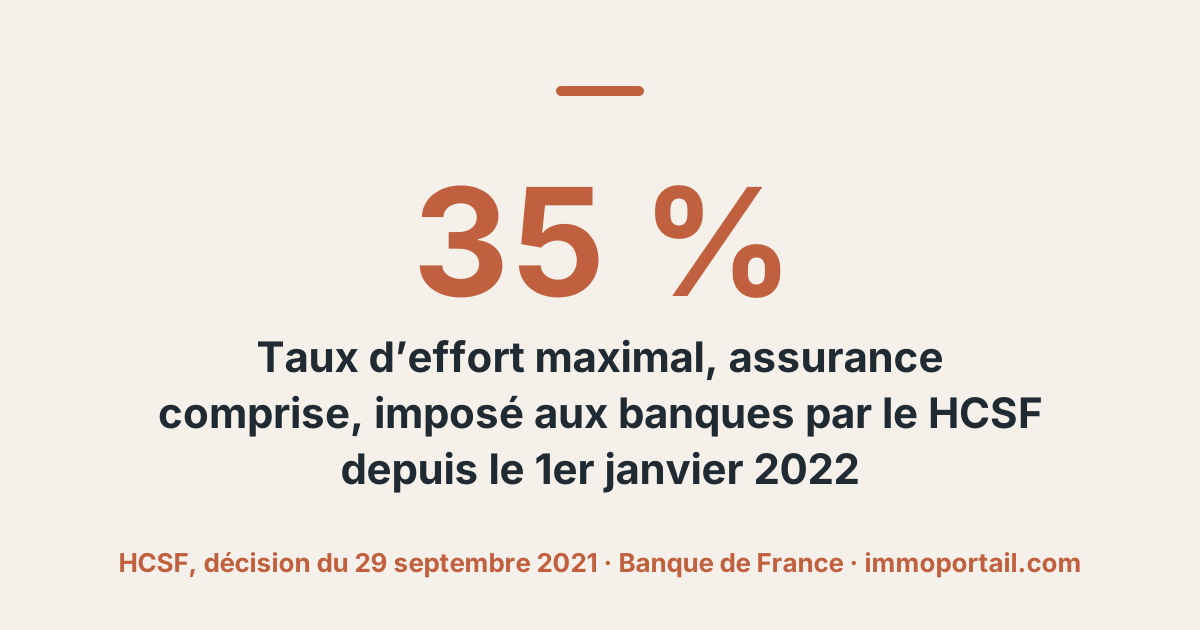
Le cadre du HCSF fixe en principe un taux d’effort maximal de 35 % pour les crédits immobiliers, avec une marge de flexibilité laissée aux banques sur une partie de leur production. Ce seuil est une règle d’octroi bancaire, pas une recommandation de niveau de vie.
Deux ménages avec le même taux d’effort peuvent avoir des budgets très différents selon leur revenu, leurs enfants, leurs charges fixes et leur épargne restante. Le reste à vivre compte donc autant que le pourcentage affiché.
Un appartement affiché moins cher mais nécessitant une rénovation complète peut dépasser le coût d’un bien plus cher mais habitable immédiatement. Les postes les plus risqués sont ceux que l’on découvre tard : toiture, façade, chaudière collective, électricité, humidité ou gros travaux de copropriété.
Avant une offre, il est utile de séparer les travaux en trois catégories : indispensables avant emménagement, nécessaires dans les deux ou trois ans, et simples améliorations de confort.
Utiliser toute son épargne pour maximiser l’apport peut fragiliser le projet. Après la signature peuvent arriver une régularisation de charges, une taxe foncière, une panne, un déménagement plus cher que prévu ou des travaux urgents.
Le montant de l’épargne à conserver dépend de la situation du ménage. L’idée importante est de ne pas faire du compte bancaire vide un objectif d’optimisation.
Un financement accepté par une banque n’est pas forcément un projet confortable. La bonne enveloppe est celle qui permet d’acheter, de payer les frais, d’absorber les travaux prévisibles et de conserver assez de marge pour que le premier incident ne transforme pas l’achat en difficulté financière.
Notaires de France, frais d’acquisition dans l’ancien et le neuf ; ministère de l’Économie, fonctionnement du crédit immobilier et cadre du HCSF.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.
1 octobre 2026
5 septembre 2026
5 septembre 2026