Taux crédit immobilier septembre 2026 : 3,32 %, mais moins de prêts
6 novembre 2026
Le média de l'immobilier des particuliers : marché, crédit, location, fiscalité, rénovation
Crédit immobilier
L'ANIL constate une hausse des taux de crédit immobilier au 4e trimestre 2026 sur 15, 20 et 25 ans. Les chiffres à comparer avant de signer.
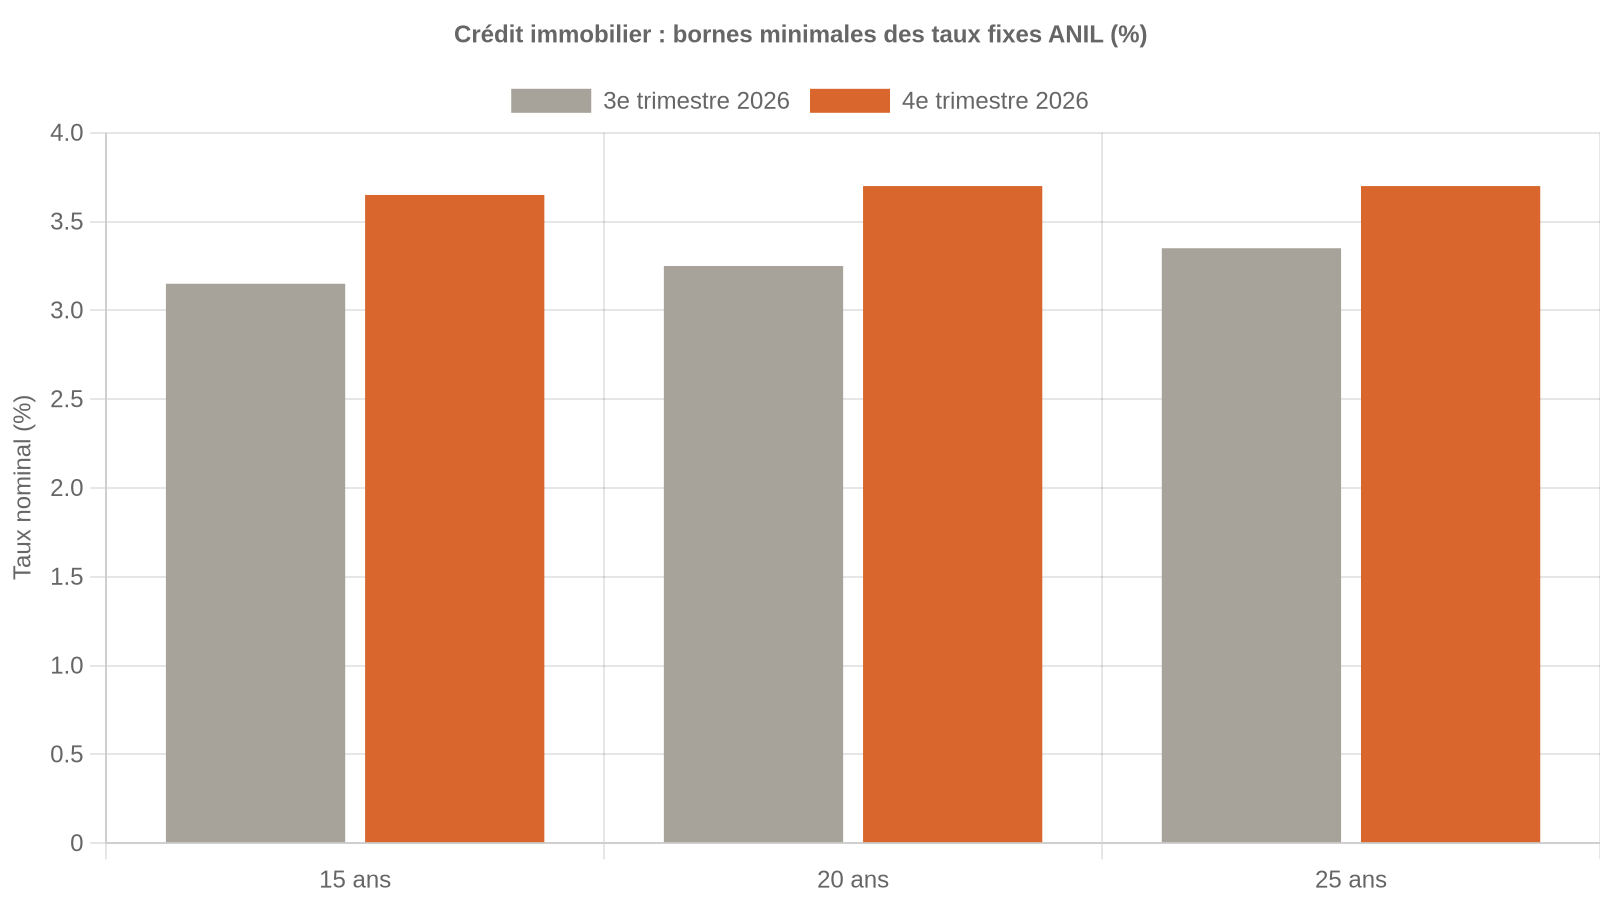
Les taux des crédits immobiliers remontent dans les offres relevées par l'Agence nationale pour l'information sur le logement (ANIL). Son indicateur publié le 16 novembre 2026, établi à partir de données du 24 août au 12 novembre, montre des hausses sur 15, 20 et 25 ans. Mais attention : il décrit des fourchettes de taux usuellement pratiqués, pas un tarif garanti pour votre dossier.
Pour un prêt libre à taux fixe, voici comment évolue le minimum de la fourchette basse entre le troisième et le quatrième trimestre 2026 :
Ces données proviennent de cinq établissements financiers partenaires de l'ANIL, dont le Crédit Agricole, le Crédit Mutuel et La Banque Postale. Elles ne représentent pas toutes les banques françaises et ne sont pas des taux moyens. L'organisme relève aussi une remontée du taux des obligations assimilables du Trésor à dix ans, de 4,09 % à 4,76 %, dans un climat de tensions sur le financement.
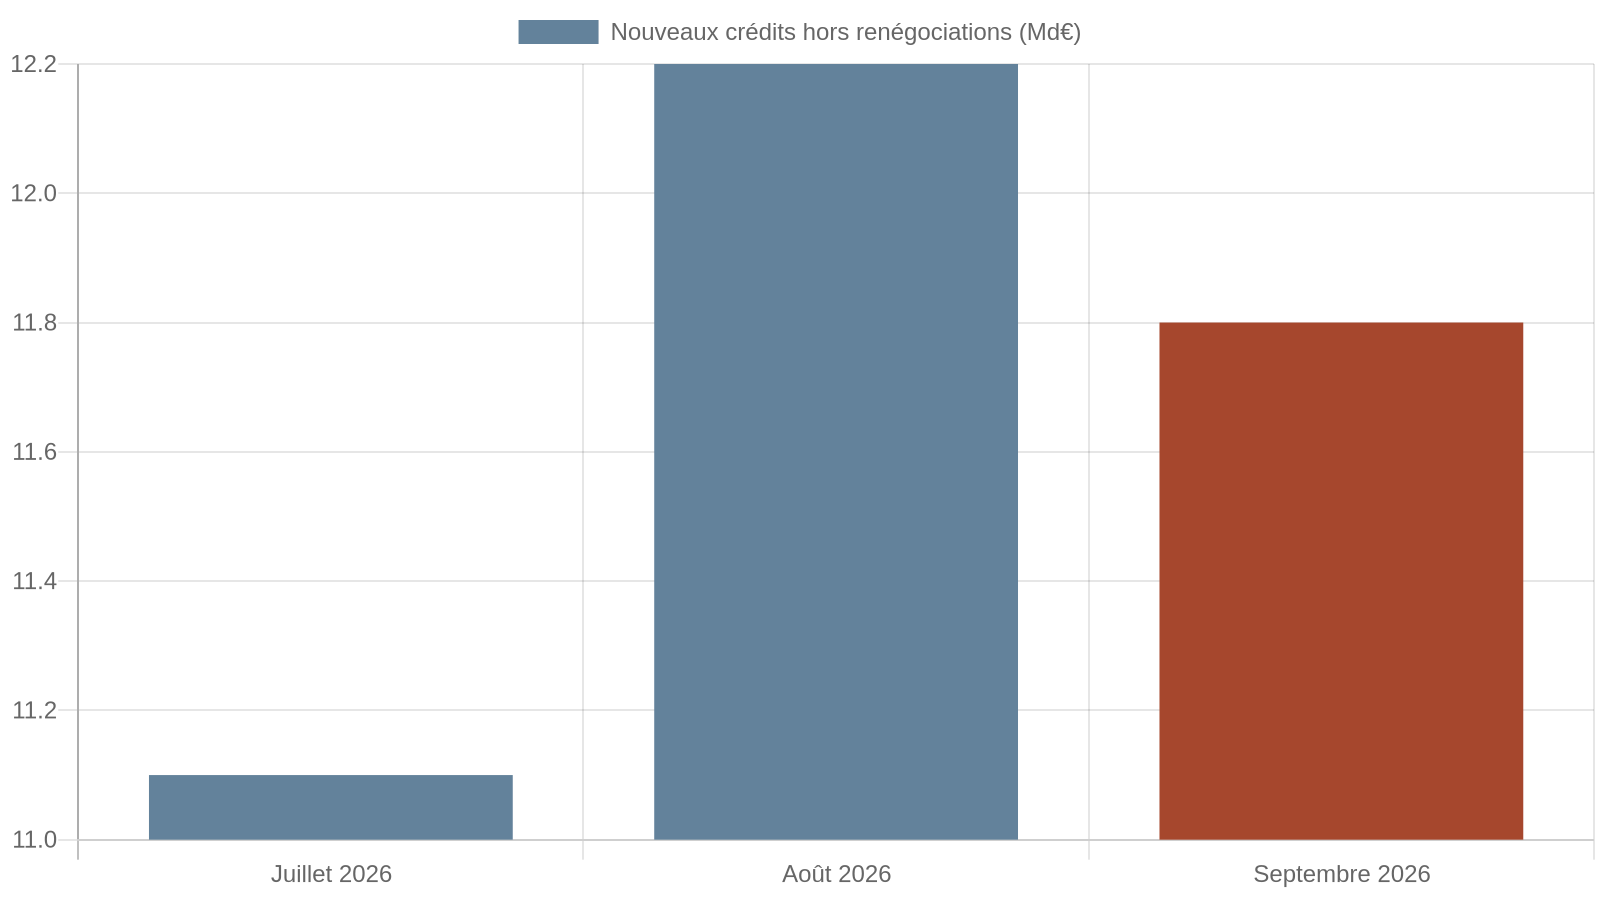
Le 5 novembre, la Banque de France a publié un taux moyen de 3,32 % pour les nouveaux crédits immobiliers hors renégociations accordés en septembre 2026. Ce chiffre concerne des prêts effectivement octroyés, toutes durées confondues, sur un mois antérieur. L'ANIL relève, elle, des fourchettes d'offres bancaires jusqu'à mi-novembre. Les deux séries ne mesurent donc pas la même chose : leur écart n'est pas une contradiction.
Demandez plusieurs simulations pour une même somme et une même durée. Regardez le TAEG, qui comprend notamment les intérêts, l'assurance exigée et certains frais : il doit rester sous le taux d'usure applicable. L'ANIL prévient que la faible évolution de ce plafond au quatrième trimestre pourrait compliquer l'accès au crédit pour certains profils.
Avant de signer, comparez le coût total, les garanties d'assurance et la durée de validité des propositions. Les taux observés en novembre constituent une photographie du marché, pas une promesse de financement ni une prévision pour 2027.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.