Crédit immobilier
Taux crédit immobilier septembre 2026 : 3,32 %, mais moins de prêts
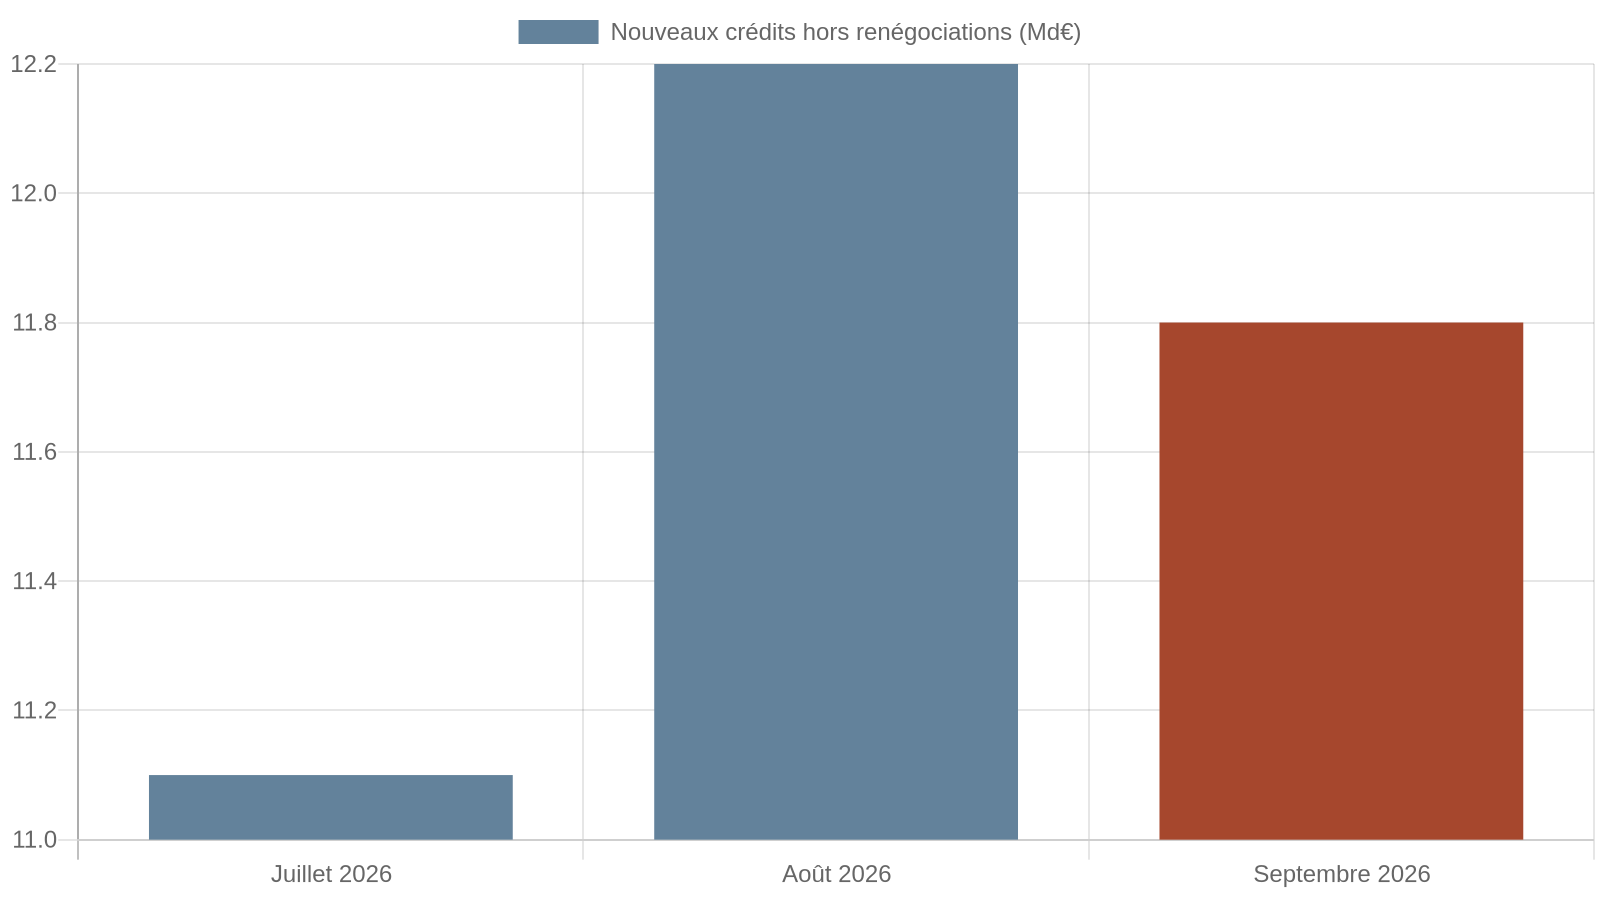
Selon la publication de la Banque de France du 5 novembre 2026, le taux moyen des nouveaux crédits immobiliers hors renégociations est resté à 3,32 % en septembre, tandis que la production mensuelle corrigée des variations saisonnières est revenue à 11,8 milliards d'euros après 12,2 milliards en aoû
La Banque de France a publié le 5 novembre 2026 ses chiffres de septembre : le taux moyen des nouveaux crédits à l'habitat hors renégociations reste à 3,32 %, sans variation depuis août. Pourtant, le montant des financements accordés a légèrement diminué. Pour les acheteurs, ces deux signaux doivent être lus séparément.
Taux crédit immobilier septembre 2026 : une pause à 3,32 %
Après 3,30 % en juillet, le taux moyen était déjà à 3,32 % en août. En septembre 2025, il s'établissait à 3,09 %. La stabilité d'un mois sur l'autre ne signifie donc pas un retour aux conditions d'il y a un an : le taux a gagné 0,23 point sur douze mois.
Cette moyenne décrit les prêts effectivement octroyés pendant septembre, toutes durées confondues. Ce n'est ni un barème valable dans toutes les banques, ni une prévision des offres faites aujourd'hui.
Nouveaux crédits : 11,8 milliards d'euros, sans signe de rebond
Selon le relevé précédent, ce flux était de 11,1 milliards d'euros en juillet. Il a atteint 12,2 milliards en août avant de revenir à 11,8 milliards en septembre. Ces montants de nouveaux crédits à l'habitat hors renégociations sont corrigés des variations saisonnières (CVS), pour limiter l'effet du calendrier sur la comparaison.
La baisse de septembre représente environ 3,3 % par rapport à août. La Banque de France précise toutefois que ce montant reste dans la fourchette des fluctuations récentes. Un taux stable peut coexister avec moins de financements distribués : un seul mois ne démontre ni fermeture du crédit, ni reprise durable. Les chiffres de septembre sont provisoires et ceux d'août ont été révisés.
Ce que mesure le taux moyen et comment lire son offre
Le 3,32 % publié est un taux d'intérêt hors frais et assurance. Le taux annuel effectif global (TAEG) intègre les frais conditionnant le crédit, notamment l'assurance exigée et certains frais de dossier. Pour comparer des offres à somme et durée comparables, il renseigne mieux sur le coût total du financement que le seul taux d'intérêt.
Cette différence de méthode explique pourquoi un baromètre commercial, un relevé statistique et un devis bancaire peuvent afficher des chiffres différents sans se contredire : ils ne décrivent ni les mêmes opérations ni toujours la même période.
Si vous préparez un achat, ces statistiques donnent une photographie du marché, pas le taux que votre dossier obtiendra. Demandez des simulations comparables et vérifiez l'assurance et le montant total à rembourser avant de vous engager.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.