Taux d'usure octobre 2026 : les plafonds du crédit immobilier remontent
Selon le barème publié par la Banque de France le 28 septembre 2026, le taux d'usure du crédit immobilier à taux fixe de 20 ans et plus passe de 5,29 % à 5,40 % au 1er octobre 2026. Il atteint 4,68 % de 10 à 20 ans, 4,09 % sous 10 ans, 5,52 % en taux variable et 6,49 % pour les prêts relais, jusqu'a
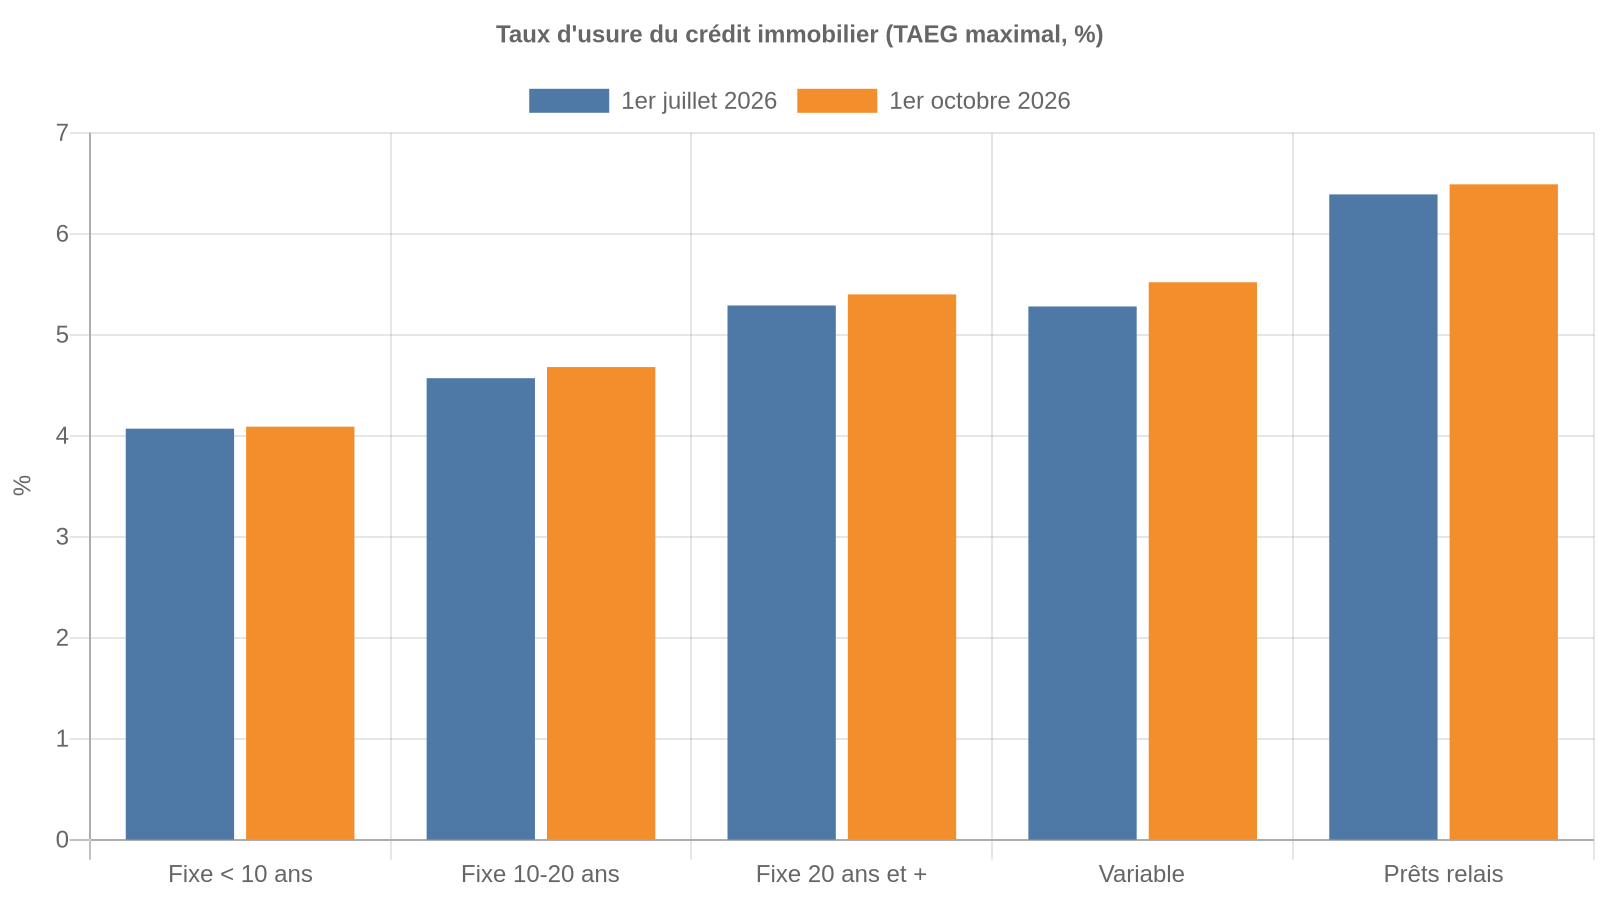
La Banque de France a mis en ligne le 28 septembre 2026 le barème du quatrième trimestre : le taux d'usure octobre 2026 atteint 5,40 % pour un crédit immobilier à taux fixe de 20 ans et plus, contre 5,29 % depuis le 1er juillet. Ces plafonds s'appliquent du 1er octobre au 31 décembre 2026, et toutes les catégories de prêts aux particuliers sont orientées à la hausse.
Ce seuil de l'usure est le TAEG maximal (taux annuel effectif global, qui additionne intérêts, frais et assurance exigée) qu'un prêteur peut facturer. Au-delà, le prêt est usuraire, donc interdit.
Taux d'usure octobre 2026 : le tableau comparé
| Catégorie de prêt | Plafond au 1er juillet 2026 | Plafond au 1er octobre 2026 | Écart |
|---|---|---|---|
| Taux fixe, moins de 10 ans | 4,07 % | 4,09 % | +0,02 pt |
| Taux fixe, 10 à moins de 20 ans | 4,57 % | 4,68 % | +0,11 pt |
| Taux fixe, 20 ans et plus | 5,29 % | 5,40 % | +0,11 pt |
| Taux variable | 5,28 % | 5,52 % | +0,24 pt |
| Prêts relais | 6,39 % | 6,49 % | +0,10 pt |
Ces seuils concernent les crédits immobiliers et les prêts travaux de plus de 75 000 euros. Le barème officiel de la Banque de France détaille aussi les crédits à la consommation.
Pourquoi les plafonds montent
Le mécanisme ne change pas : le plafond correspond au taux moyen pratiqué par les banques le trimestre précédent, majoré d'un tiers. Or ces moyennes ont progressé entre le deuxième et le troisième trimestre 2026, de 3,97 % à 4,05 % sur 20 ans et plus, et de 3,43 % à 3,51 % entre 10 et 20 ans. Le plafond suit donc, avec un trimestre de décalage.
La hausse du seuil n'est pas une bonne nouvelle en soi : elle reflète un crédit qui coûte plus cher. Elle redonne en revanche un peu d'air aux dossiers qui butaient sur la limite.
Ce que vous devez vérifier dans votre offre
- Le TAEG complet, pas seulement le taux nominal : c'est lui qui est comparé au plafond.
- Le coût de l'assurance emprunteur, souvent le poste qui fait déborder un dossier, en particulier pour les emprunteurs plus âgés ou présentant un risque de santé.
- Les frais annexes (dossier, garantie, courtage) qui entrent aussi dans le TAEG.
Un dossier refusé en septembre pour dépassement peut ainsi être réexaminé dès le 1er octobre, si son dépassement était inférieur à la hausse du plafond. Le barème étant révisé chaque trimestre, vérifiez la limite en vigueur auprès de votre banque ou d'un courtier avant de signer.
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.