Budget 2027 immobilier : un PTZ pour les jeunes parents, un amortissement LMNP plafonné
L'article 7 du projet de loi de finances pour 2027, déposé le 1er octobre 2026, ouvre le PTZ aux ménages qui attendent un enfant ou ont un enfant de moins de trois ans, une seule fois, même s'ils ont déjà eu un PTZ. Il plafonne l'amortissement en LMNP à 2,5 % et 7 000 euros par an et par foyer fisca
Déposé le 1er octobre 2026 à l'Assemblée nationale, le projet de loi de finances pour 2027 consacre son article 7 au logement, avec deux mesures qui vont dans des directions opposées. Pour le budget 2027 immobilier, c'est un PTZ « parentalité » ouvert aux ménages qui attendent un enfant ou élèvent un enfant de moins de trois ans, même s'ils ont déjà bénéficié d'un prêt à taux zéro. C'est aussi un plafonnement de l'amortissement en location meublée non professionnelle (LMNP) à 2,5 % et 7 000 euros par an et par foyer fiscal.
Ces deux dispositions figurent dans le texte initial du gouvernement. Elles n'ont pas encore été débattues par les parlementaires et peuvent être modifiées, voire supprimées, d'ici l'adoption définitive de la loi de finances.
PTZ parentalité : ce que prévoit le texte
Le prêt à taux zéro (PTZ) est un prêt sans intérêts, accordé sous conditions de ressources, qui complète le crédit principal lors d'un achat de résidence principale. Il est en principe réservé aux primo-accédants, c'est-à-dire aux ménages qui n'ont pas été propriétaires de leur résidence principale au cours des deux dernières années.
Qui serait concerné
L'article 7 ajoute une dérogation à cette règle. L'emprunteur devrait justifier, à la date d'émission de l'offre de prêt, soit d'un enfant à naître, soit de la charge effective d'au moins un enfant âgé de moins de trois ans. Le gouvernement justifie ce seuil par le délai d'un projet immobilier : recherche, financement et signature prennent souvent plusieurs mois, parfois plus d'un an.
Concrètement, des parents déjà passés par un premier PTZ pour un studio ou un deux-pièces pourraient en obtenir un second pour s'agrandir. Les conditions de ressources du PTZ resteraient applicables : la mesure vise les classes moyennes et modestes, pas tous les foyers.
Une seule fois, sous peine de pénalité
Cette dérogation ne pourrait être accordée qu'une fois par bénéficiaire. Un emprunteur qui en profiterait une seconde fois devrait rembourser l'avantage indûment perçu, majoré de 25 %. Les justificatifs à fournir seraient fixés par arrêté.
Le même article supprime le plafond légal de dépense annuelle du PTZ, fixé à 2,1 milliards d'euros et inchangé depuis 2016. Les émissions de PTZ sont passées de 44 466 en 2024 à près de 73 000 en 2025 : un plafond figé ne suivait plus.
Le contexte démographique éclaire le choix : 645 000 naissances ont été enregistrées en France en 2025, soit 2,1 % de moins qu'en 2024, et l'indicateur de fécondité est tombé à 1,56 enfant par femme.
LMNP : l'amortissement plafonné à 2,5 % et 7 000 euros
En LMNP au régime réel, le bailleur peut déduire chaque année une fraction du prix du logement et du mobilier, l'amortissement. C'est ce mécanisme qui permet souvent de louer en meublé en payant peu ou pas d'impôt sur les loyers pendant des années.
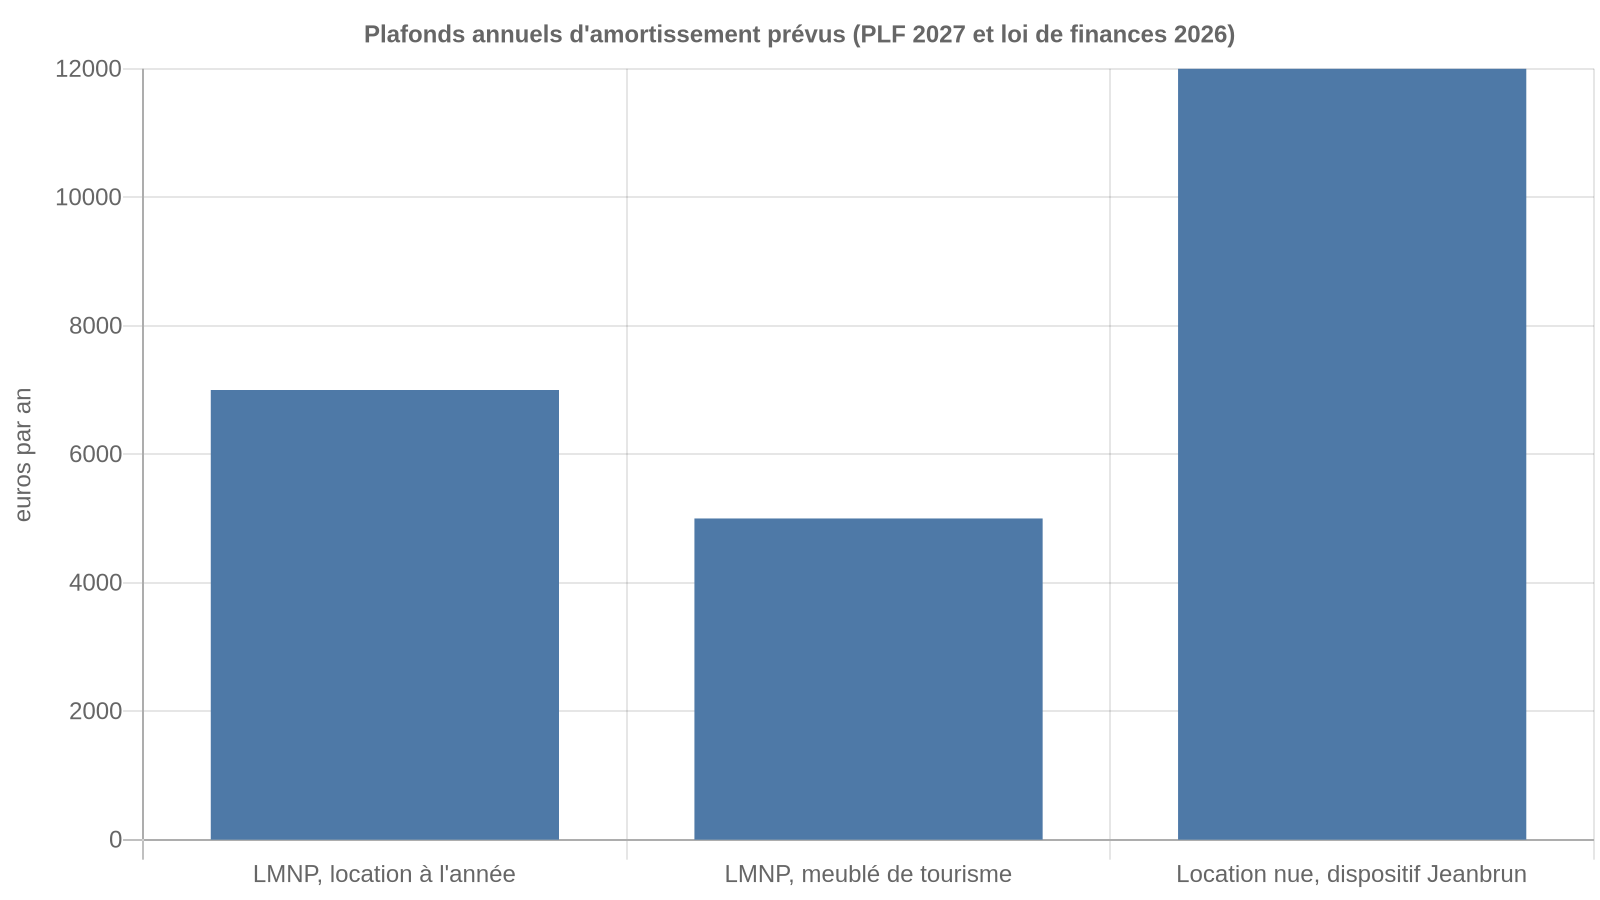
Le texte limite cette déduction, pour les loueurs non professionnels, au taux de 2,5 % par an, sans pouvoir dépasser 7 000 euros par an et par foyer fiscal. Pour un bien dont la part amortissable (hors terrain) atteint 200 000 euros, 2,5 % donnent 5 000 euros, sous le plafond. À 400 000 euros, le calcul donnerait 10 000 euros, ramenés à 7 000.
Meublés de tourisme : 1,5 % et 5 000 euros
Pour un meublé de tourisme, le taux serait abaissé à 1,5 %, avec un plafond de 5 000 euros par an et par foyer fiscal. L'écart avec la location à l'année est assumé : l'objectif affiché est d'encourager la location de longue durée.
Les amortissements en report
Beaucoup de loueurs ont accumulé des amortissements qu'ils n'ont pas pu déduire, faute de bénéfice suffisant. Le texte prévoit deux règles :
- le stock constitué avant le 1er janvier 2027 resterait déductible sur les exercices clos jusqu'au 31 décembre 2036, mais dans la limite de la moitié du résultat imposable ;
- à partir de 2027, la part d'amortissement écartée par le plafond ne serait plus reportable sur les années suivantes. Elle serait perdue.
Les résidences exclues
Le plafonnement ne s'appliquerait pas aux logements situés dans les résidences réservées aux étudiants, aux jeunes de moins de 30 ans en formation, aux apprentis ou aux personnes de plus de 65 ans, ni aux établissements médico-sociaux pour personnes âgées ou handicapées, aux résidences services agréées et aux établissements de soins de longue durée.
Le gouvernement présente la mesure comme un rapprochement avec la location nue et son dispositif « Jeanbrun », créé par la loi de finances pour 2026, qui permet d'amortir entre 3 et 5,5 % du prix d'acquisition dans la limite de 12 000 euros par an, sous condition de loyer abordable. Pour un bailleur en meublé classique, le message est clair : l'avantage fiscal se resserre, et il s'ajoute à la réintégration des amortissements dans le calcul de la plus-value, déjà votée pour 2025.
Budget 2027 immobilier : ce qui n'est pas encore acquis
Rien de tout cela n'est en vigueur. Le projet de loi doit être examiné par l'Assemblée nationale puis par le Sénat, et les deux mesures de l'article 7 se prêtent à des amendements : âge limite de l'enfant, conditions de ressources du PTZ, périmètre du plafonnement LMNP, sort des investissements déjà réalisés. Un ménage qui prépare un achat ou un investissement en meublé a donc intérêt à suivre les débats avant d'arrêter un plan de financement fondé sur ces règles.
FAQ
Rédaction ImmoPortail
La rédaction d’ImmoPortail suit l’actualité immobilière française à partir de sources publiques et professionnelles de référence, puis met à jour ses guides lorsque les règles, barèmes ou données évoluent.
Notre méthode éditorialeCet article fournit une information générale. Les règles, taux et barèmes évoluent : vérifiez-les auprès de la source officielle ou d'un professionnel avant toute décision.